Wenn Sie OneStream bereits heute nutzen, wird IFRS 18 Ihr Berichtsmodell erneut auf die Probe stellen. Der Standard tritt am 1. Januar 2027 in Kraft, doch Unternehmen mit Kalenderjahr müssen bereits bei der ersten Berichterstattung nach der neuen Struktur Vergleichszahlen für das Jahr 2026 nach dieser neuen Struktur vorlegen: Dies ist eine Designentscheidung, die Sie jetzt für Ihre OneStream-Umgebung treffen müssen, und kein Berichtsproblem für das nächste Jahr.
Was ändert sich eigentlich nach IFRS 18?
IFRS 18 verändert die Art und Weise, wie Sie die finanzielle Leistung darstellen und erläutern, nicht jedoch, wie Sie Gewinne erfassen oder bewerten. Der neue Standard führt eine einheitlichere Struktur für die Gewinn- und Verlustrechnung ein, die auf fünf Kategorien für Erträge und Aufwendungen basiert:
- Betrieb
- Investieren
- Finanzierung
- Einkommensteuer
- Aufgegebene Geschäftsbereiche
Diese Struktur erleichtert den Vergleich der Ertragslage zwischen verschiedenen Unternehmen, bedeutet aber auch, dass man sorgfältig entscheiden muss, unter welcher Position die einzelnen Einnahmen- und Ausgabenposten ausgewiesen werden. Die meisten Unternehmen müssen zudem zwei neue Zwischensummen erstellen: das Betriebsergebnis sowie das Ergebnis vor Finanzierungs- und Ertragsteuern. Dies zu erreichen, ist nicht nur eine Umgestaltung der Gewinn- und Verlustrechnung. Sie müssen festlegen, welche Aktivitäten in Ihrem Geschäftsmodell als operative, investive oder finanzielle Tätigkeiten gelten, und Posten wie Zinsen, Wechselkursergebnisse, assoziierte Unternehmen, Joint Ventures und Veräußerungsergebnisse erfordern oft eine zusätzliche Analyse, um sie korrekt zu klassifizieren.
Wie IFRS 18 Ihren Kontenplan neu gestaltet
Die größere Veränderung vollzieht sich hinter den Kulissen des Berichts, im Kontenplan und in den zugrunde liegenden Daten.
Derzeit werden in vielen Kontenplänen verschiedene Arten von Erträgen und Aufwendungen zusammengefasst: beispielsweise Finanzerträge und -aufwendungen, Netto-Wechselkursergebnisse sowie weit gefasste Posten wie „sonstige Erträge und Aufwendungen“. IFRS 18 deckt diese gemischten Posten auf.
Um eine einheitliche Klassifizierung zu gewährleisten, müssen Sie möglicherweise folgende Posten trennen:
- Zinsen auf Darlehen und Zinsen auf Leasingverträge
- Finanzierungsgebühren und Zinsaufwendungen
- Kapitalerträge
- Auflösung von Diskonts und sonstige finanzierungsbezogene Effekte
- Betriebs- und finanzierungsbedingte Wechselkursergebnisse
Mit anderen Worten: IFRS 18 ist nicht nur eine Frage der Darstellung. Er kann tatsächliche Einschränkungen in Ihrem Kontenplan, Ihrem Datenmodell und Ihrer Berichtsstruktur aufdecken.
Von der Klassifizierung bis zur standardisierten Berichterstattung
Der erste Schritt besteht darin, die Klassifizierungslogik festzulegen. Der zweite Schritt besteht darin, diese in jeder Periode einheitlich anzuwenden. Ihre neue Gewinn- und Verlustrechnung muss reproduzierbar sein: einheitliche Kategorien, Zwischensummen, Bezeichnungen und Vergleichszahlen – Periode für Periode. Während der Umstellung müssen Sie wahrscheinlich Ihre aktuelle Berichtsansicht parallel zur neuen IFRS-18-Struktur führen. Das stellt hohe Anforderungen an die Datenqualität. Wenn Konten nicht einheitlich zugeordnet sind oder in den Quelldaten die benötigten Details fehlen, schleichen sich wieder manuelle Umgliederungen in den Abschluss ein.
Wie IFRS 18 die vom Management festgelegten Leistungskennzahlen formalisiert
IFRS 18 regelt zudem die vom Management festgelegten Leistungskennzahlen (MPMs). Wahrscheinlich berichtet Ihr Unternehmen bereits über Kennzahlen wie das bereinigte EBITDA, das zugrunde liegende EBIT oder das bereinigte Betriebsergebnis. IFRS 18 hebt diese Kennzahlen nicht auf, führt jedoch klarere Regeln dafür ein, wie qualifizierte MPMs definiert und offengelegt werden müssen.
Wenn eine Kennzahl als MPM gilt, benötigen Sie eine einheitliche Definition und einen Abgleich mit der entsprechenden IFRS-Zwischensumme. Das bedeutet, dass die zugrunde liegenden Anpassungen identifizierbar und nachvollziehbar sein müssen und jedes Mal auf dieselbe Weise angewendet werden müssen. Für Finanzteams ist dies ebenso sehr eine Frage der Unternehmensführung wie der Berichterstattung. Kennzahlen, die früher in einer Präsentationsdatei oder einer Tabellenkalkulation zu finden waren, müssen nun Teil eines kontrollierten, wiederholbaren Prozesses sein.
Umsetzung von IFRS 18 in OneStream
IFRS 18 mag wie eine formale Änderung der Gewinn- und Verlustrechnung erscheinen, doch für OneStream-Anwender geht es in Wirklichkeit um Datenstruktur, Systemdesign und Reporting-Governance. Sobald die bilanzierungsbezogenen Entscheidungen getroffen sind, stellt sich die eigentliche praktische Frage: Wie lässt sich die bestehende IAS-1-Struktur auf IFRS 18 umstellen, ohne eine weitere manuelle Ebene hinzuzufügen?
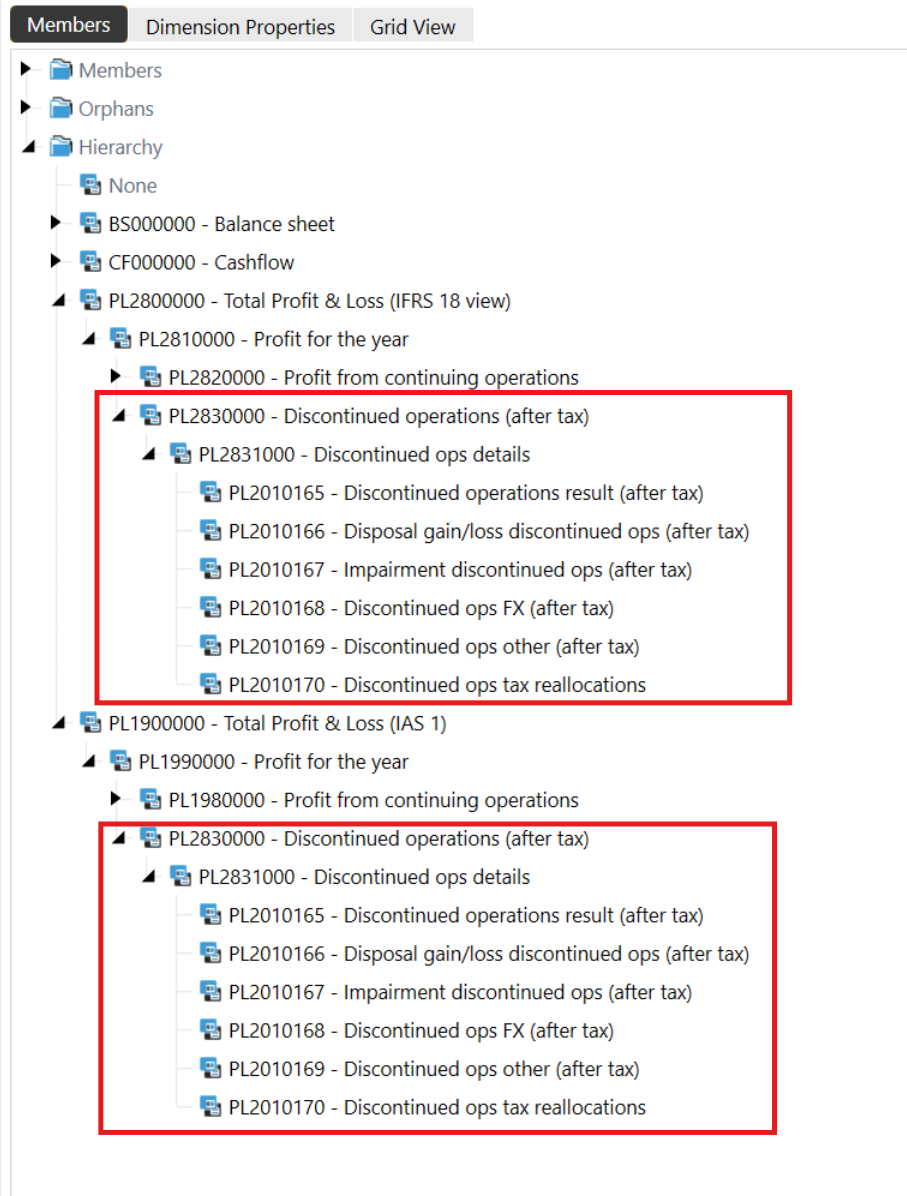
Was Ihre zukünftige Gewinn- und Verlustrechnung betrifft, ist die gute Nachricht, dass die meisten Basiskonten unverändert bleiben können. Sie können dieselben Basiskonten beibehalten, die sowohl unter der bestehenden IAS-1-Struktur als auch unter der neuen IFRS-18-Struktur verfügbar sind – sie müssen lediglich unter verschiedenen übergeordneten Konten gruppiert werden, um die nach IFRS 18 erforderliche Darstellung zu erstellen. Das bedeutet, dass Ihre bestehende Lösung im Wesentlichen eine Änderung der Berichts Hierarchie darstellt und keine Neugestaltung der Gewinn- und Verlustrechnung auf der Ebene der Basiskonten erfordert.
Der größte Aufwand entsteht in der Übergangsphase. In beiden Strukturen müssen historische Vergleichsdaten vorliegen, damit Sie die Darstellungen nach IAS 1 und IFRS 18 nebeneinander abgleichen können. In OneStream haben sich zwei Ansätze bewährt:
- Verwendung von Elementformeln zur Ableitung der Vergleichsdarstellung gemäß IFRS 18
- Mithilfe eines speziellen Dashboards für Zuordnungen und Berechnungen
Für einen kontrollierten Übergang empfehlen wir den Dashboard-Ansatz. Er erstellt die Vergleichsdarstellung gemäß IFRS 18 auf Basis Ihrer vorhandenen Daten, fasst die Zuordnung von IAS zu IFRS 18 an einem Ort zusammen, trennt diese Zuordnungslogik vom endgültigen Bericht und bietet Ihnen einen transparenten Abstimmungsnachweis für die Überprüfung und das Audit.
Ein praktischer Drei-Schritte-Ansatz
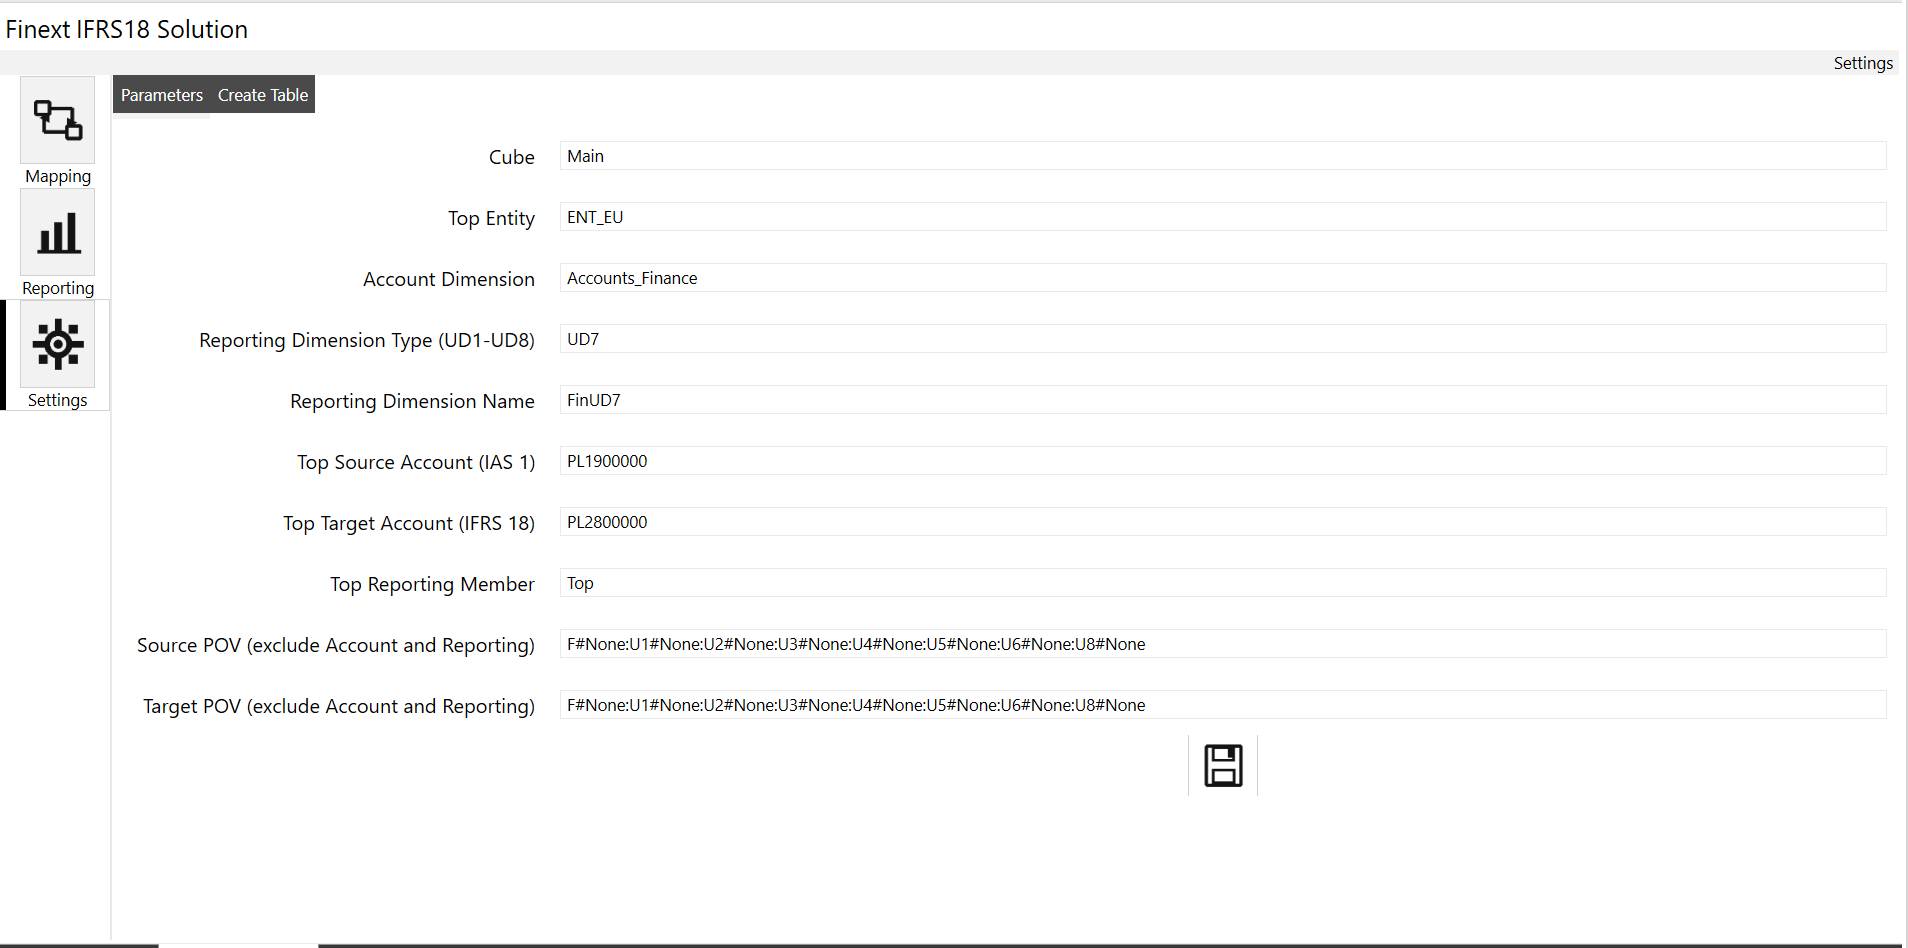
Schritt 1: Festlegung der Struktur und des Anwendungsbereichs für den Übergang gemäß IFRS 18.
Legen Sie zunächstfest, wie Ihre bestehenden Basis-Konten in die neuen IFRS-18-Übergeordnetkonten zusammengefasst werden sollen. Definieren Sie für die Umstellungsberechnung den Cube, den Unternehmensbereich, die Quell- und Zielkonten, die Berichtsdimension sowie die relevanten POV-Einstellungen. Auf diese Weise bleibt Ihre Basis-Kontenstruktur erhalten, während Sie gleichzeitig festlegen, wo die IFRS-18-Vergleichsansicht erstellt wird.
Schritt 2: Erstellen und pflegen Sie die Übergangszuordnung.
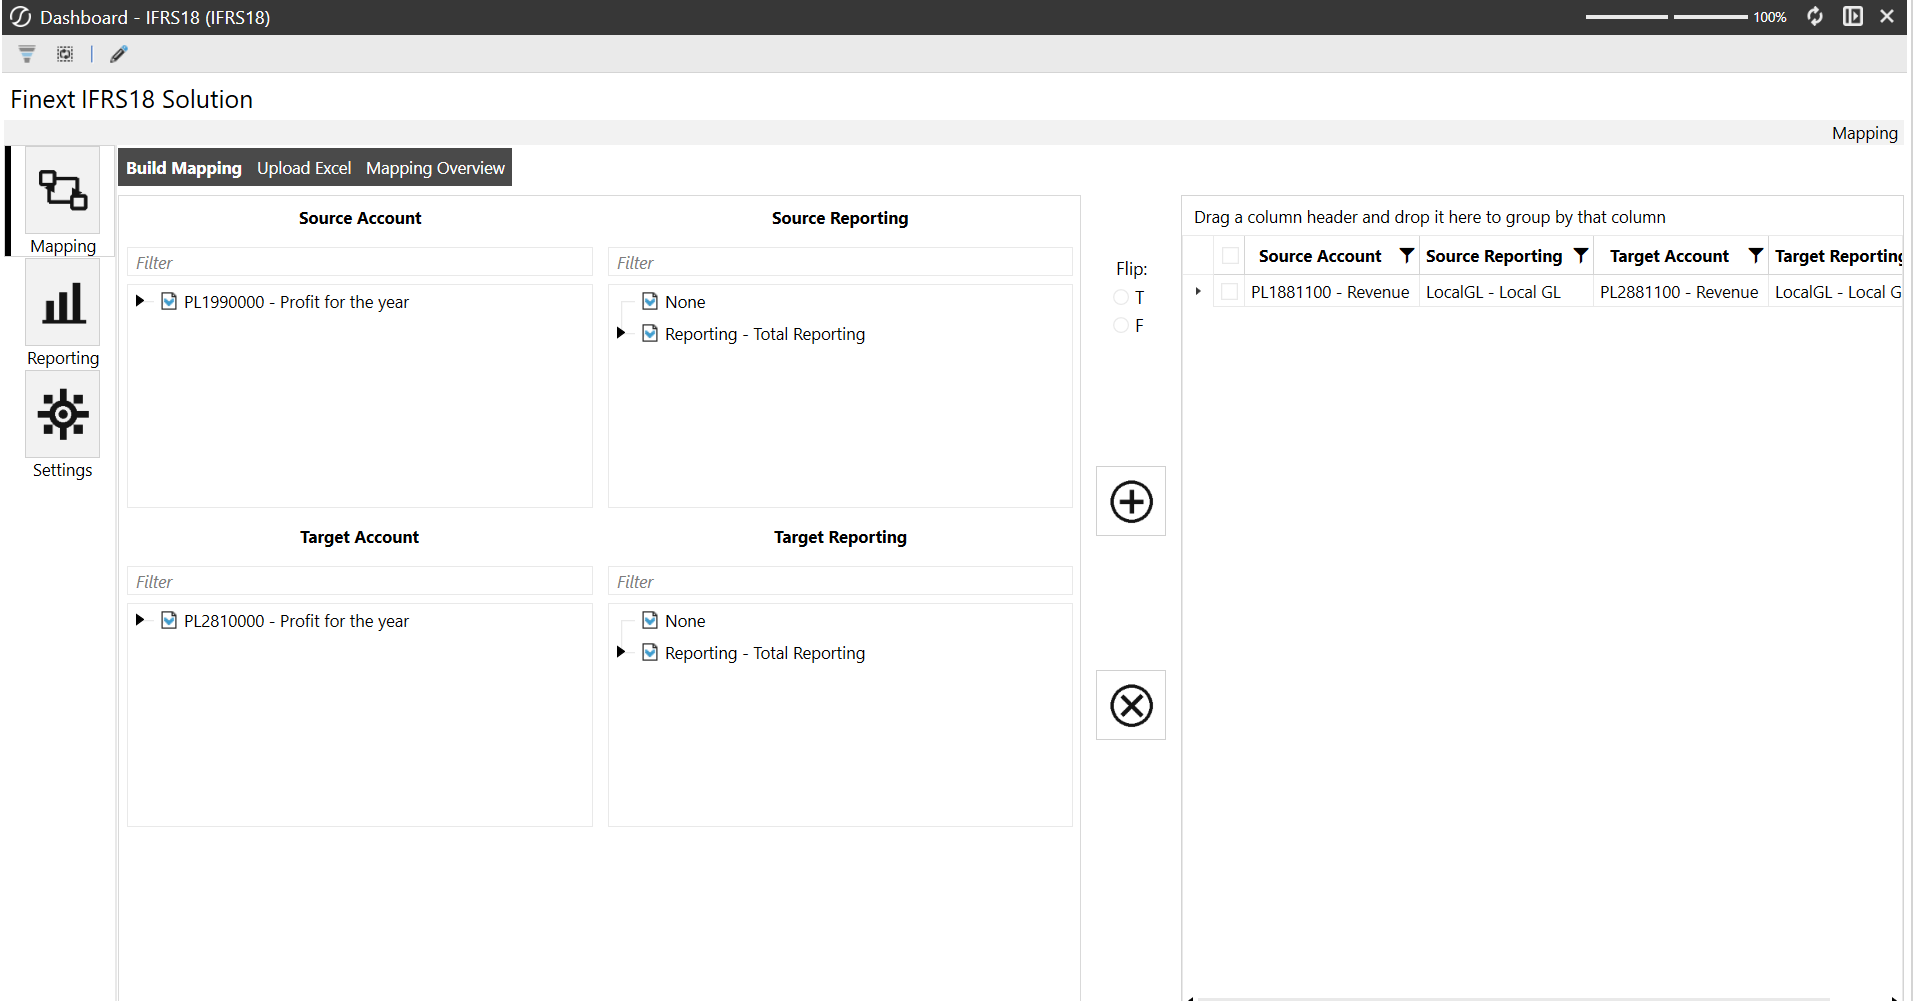
Wenn historische Daten in der Struktur nach IFRS 18 angezeigt werden sollen, ordnen Sie die entsprechenden Quellkonten und Berichtseinheiten ihren IFRS-18-Zielkonten zu. Sie können diese Zuordnung direkt im Dashboard pflegen oder per Excel hochladen. Dadurch wird sie sichtbar und lässt sich leichter verwalten als Logik, die über mehrere Formeln oder Berichte verstreut ist.
Schritt 3: Berechnen, abgleichen und überprüfen.
Sobald die Zuordnung genehmigt ist, erstellt die Berechnung die parallele IFRS-18-Ansicht, ohne dass Ihre historischen Quelldaten erneut geladen werden müssen. Auf dem Berichtsbildschirm können dann das IAS-1-Ergebnis, die IFRS-18-Anpassungen und die daraus resultierende IFRS-18-Darstellung nebeneinander angezeigt werden.
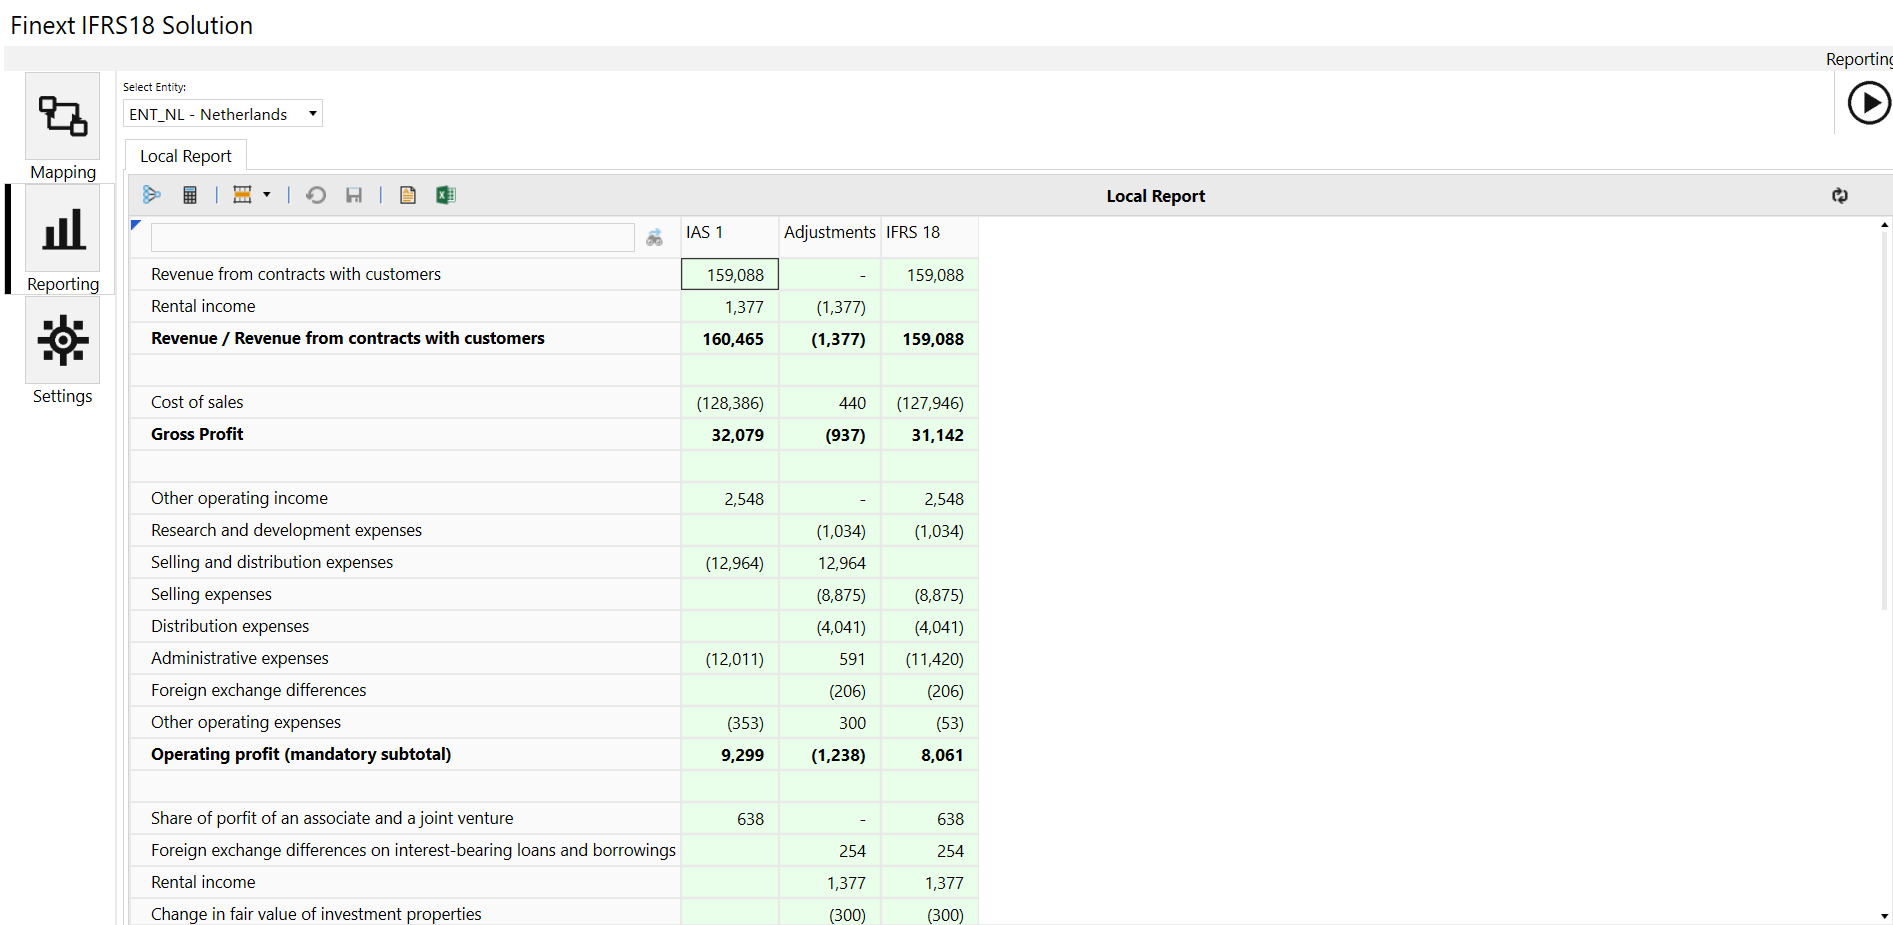
Diese Gegenüberstellung ist wichtig. Sie ermöglicht es Ihrem Finanzteam, nicht zugeordnete Posten zu erkennen, Umgliederungen zu erläutern und aufzuzeigen, wie dieselben zugrunde liegenden Daten nach IAS 1 und IFRS 18 dargestellt werden. Das Ergebnis ist ein benutzerfreundlicher Prozess mit einer zentralen Stelle zur Pflege der Umstellungszuordnungen und Berechnungen.
Bei IFRS 18 geht es nicht darum, einen weiteren Bericht in OneStream zu erstellen. Es geht vielmehr darum, einen Berichtsprozess zu schaffen, der kontrolliert, wiederholbar und nachvollziehbar ist, bevor Ihr erster IFRS-18-Berichtszyklus beginnt.
