Als je u momenteel OneStream gebruikt, zal IFRS 18 het rapportagemodel van jouw opnieuw op de proef stellen. De standaard treedt op 1 januari 2027 in werking, maar bedrijven die volgens het kalenderjaar werken, hebben vergelijkende cijfers over 2026 volgens de nieuwe structuur nodig zodra ze volgens deze standaard rapporteren: dit is een ontwerpbeslissing die nu in de OneStream-omgeving van jouw moet worden genomen, en geen rapportageprobleem voor volgend jaar.
Wat verandert er nu eigenlijk onder IFRS 18?
IFRS 18 verandert de manier waarop je financiële performance presenteert en toelicht, niet de manier waarop je winst opneemt of waardeert. De nieuwe standaard introduceert een consistentere structuur voor de winst-en-verliesrekening, die is opgebouwd rond vijf categorieën voor opbrengsten en kosten:
- Operationeel
- Investeringen
- Financiering
- Inkomstenbelasting
- Gestaakte activiteiten
Die structuur maakt het gemakkelijker om performance tussen bedrijven te vergelijken, maar het betekent ook dat je zorgvuldig moeten bepalen onder welke post elke inkomsten- en uitgavenpost wordt geboekt. De meeste organisaties zullen ook twee nieuwe subtotalen moeten opstellen: bedrijfswinst of -verlies, en winst of verlies vóór financieringskosten en inkomstenbelasting. Dit is niet louter een herschikking van de winst- en verliesrekening. je zal moeten bepalen welke activiteiten binnen het bedrijfsmodel van jouw als bedrijfs-, investerings- of financieringsactiviteiten worden aangemerkt, en posten zoals rente, valutakoersresultaten, geassocieerde deelnemingen, joint ventures en resultaten uit vervreemding vereisen vaak extra analyse om correct te worden ingedeeld.
Hoe IFRS 18 het rekeningstelsel van de ‘ jouw ’ hervormt
De grootste verandering vindt plaats achter de schermen van het rapport, in het rekeningstelsel en de onderliggende gegevens.
Op dit moment worden in veel rekeningstelsels verschillende soorten opbrengsten of kosten gegroepeerd: gecombineerde financiële opbrengsten en kosten, nettokoersresultaten en brede categorieën als „overige opbrengsten en kosten”. IFRS 18 legt deze gemengde categorieën bloot.
Om een consistente classificatie te waarborgen, moet je mogelijk de volgende posten apart verwerken:
- Rente op leningen en rente op leaseovereenkomsten
- Financieringskosten en rentelasten
- Beleggingsinkomsten
- Afwikkeling van kortingen en andere financieringsgerelateerde effecten
- Valutaresultaten in verband met bedrijfsvoering en financiering
Met andere woorden: IFRS 18 is niet alleen een kwestie van presentatie. Het kan daadwerkelijke beperkingen aan het licht brengen in het rekeningstelsel, het gegevensmodel en de rapportagestructuur v jouw .
Van classificatie tot herhaalbare rapportage
Het vaststellen van de classificatielogica is stap één. Deze elke periode op dezelfde manier toepassen is stap twee. jouw De nieuwe winst-en-verliesrekening moet reproduceerbaar zijn: consistente categorieën, subtotalen, labels en vergelijkende cijfers, periode na periode. Tijdens de overgang zullen je waarschijnlijk de huidige rapportageweergave jouw naast de nieuwe IFRS 18-structuur moeten laten lopen. Dat legt een flinke druk op de gegevenskwaliteit. Wanneer rekeningen niet consistent worden toegewezen, of wanneer brongegevens niet de detail je -gegevens bevatten, sluipen handmatige herclassificaties weer het afsluitingsproces binnen.
Hoe IFRS 18 door het management vastgestelde ‘ performance ’-maatstaven formaliseert
IFRS 18 legt ook door het management vastgestelde „ Performance Measures” (MPM’s) vast. De kans is groot d jouw -organisatie al cijfers rapporteert zoals „Adjusted EBITDA”, „Underlying EBIT” of „Adjusted Operating Profit”. IFRS 18 schrapt deze cijfers niet, maar introduceert wel duidelijkere regels voor de manier waarop in aanmerking komende MPM’s worden gedefinieerd en gerapporteerd.
Als een maatstaf als MPM wordt aangemerkt, je moet er een consistente definitie zijn en moet deze worden afgestemd op het betreffende IFRS-tussentotaal. Dat betekent dat de onderliggende aanpassingen identificeerbaar en traceerbaar moeten zijn en telkens op dezelfde manier moeten worden toegepast. Voor financiële teams is dit zowel een kwestie van governance als van rapportage. Maatstaven die voorheen in een presentatie of een spreadsheet stonden, moeten nu deel uitmaken van een gecontroleerd, herhaalbaar proces.
IFRS 18 omzetten naar OneStream
IFRS 18 lijkt misschien op een wijziging in de opmaak van de winst-en-verliesrekening, maar voor OneStream-gebruikers gaat het in feite om de gegevensstructuur, het systeemontwerp en het rapportagebeheer. Zodra de boekhoudkundige keuzes zijn vastgesteld, is de echte vraag van praktische aard: hoe kunnen je de jouw bestaande IAS 1-structuur omzetten naar IFRS 18 zonder er nog een extra handmatige laag aan toe te voegen?
Wat betreft de toekomstige winst-en-verliesrekening volgens de ‘ jouw ’-benadering is het goede nieuws dat de meeste basisrekeningen niet hoeven te worden aangepast. ‘ je ’ kan dezelfde basisrekeningen behouden die zowel onder de bestaande IAS 1-structuur als onder de nieuwe IFRS 18-structuur beschikbaar zijn, maar dan gegroepeerd onder andere bovenliggende rekeningen om het vereiste IFRS 18-overzicht te creëren. Dat betekent dat de doorlopende oplossing van ‘ jouw ’ voornamelijk neerkomt op een wijziging in de rapportagehiërarchie, en niet op een volledige heropbouw van de winst-en-verliesrekening op het niveau van de basisrekeningen.
Het zwaarste werk ligt in de overgangsperiode. In beide structuren moeten historische vergelijkingsgegevens aanwezig zijn, zodat je de visies van IAS 1 en IFRS 18 naast elkaar kan afstemmen. In OneStream werken twee benaderingen goed:
- Het gebruik van formule-elementen om het vergelijkende overzicht volgens IFRS 18 af te leiden
- Met behulp van een speciaal dashboard voor kaarten en berekeningen
Voor een gecontroleerde overgang raden we de dashboardaanpak aan. Hiermee wordt het vergelijkende overzicht volgens IFRS 18 opgebouwd op basis van bestaande gegevens uit de ‘ jouw ’, wordt de koppeling tussen IAS en IFRS 18 op één plek bijgehouden, wordt die koppelingslogica gescheiden van het eindrapport en krijgt ‘ je ’ een transparant afstemmingsspoor voor controle en audit.
Een praktische aanpak in drie stappen
Stap 1: Bepaal de structuur van IFRS 18 en de reikwijdte van de overgang.
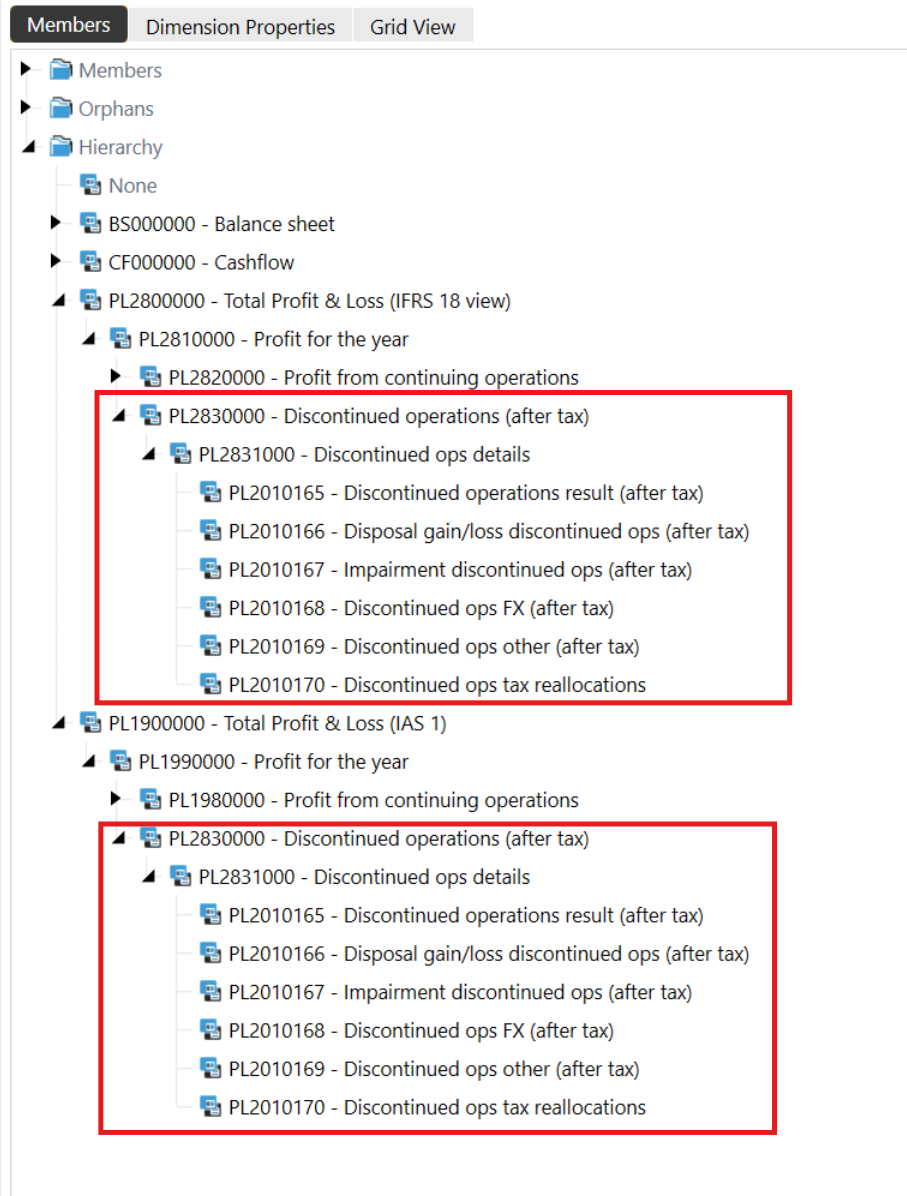
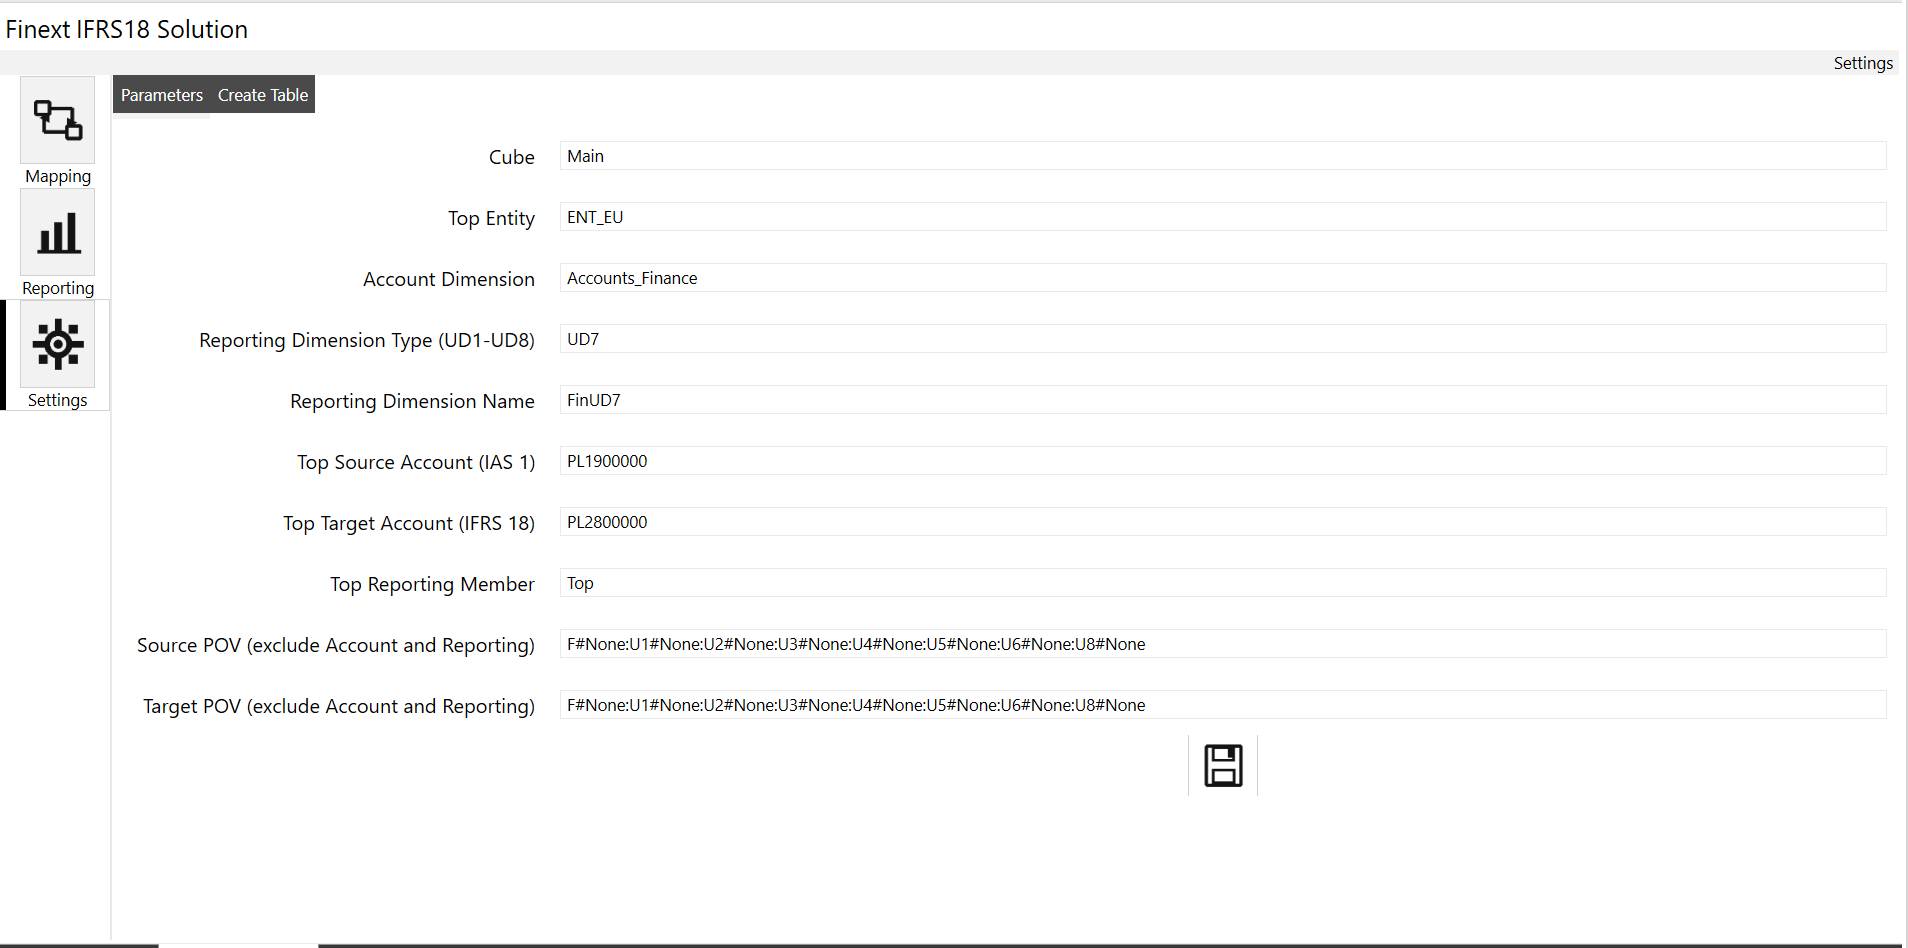
Beginmet het vaststellen hoe jouw bestaande basisrekeningen moeten worden samengevoegd in de nieuwe IFRS 18-hoofdrekeningen. Definieer voor de overgangsberekening de kubus, het entiteitsbereik, de bron- en doelrekeningen, de rapportagedimensie en de relevante POV-instellingen. Zo blijft jouw de basisrekeningstructuur intact, terwijl wordt bepaald waar het vergelijkende overzicht volgens IFRS 18 wordt opgebouwd.
Stap 2: Stel de overgangskaart op en houd deze bij.
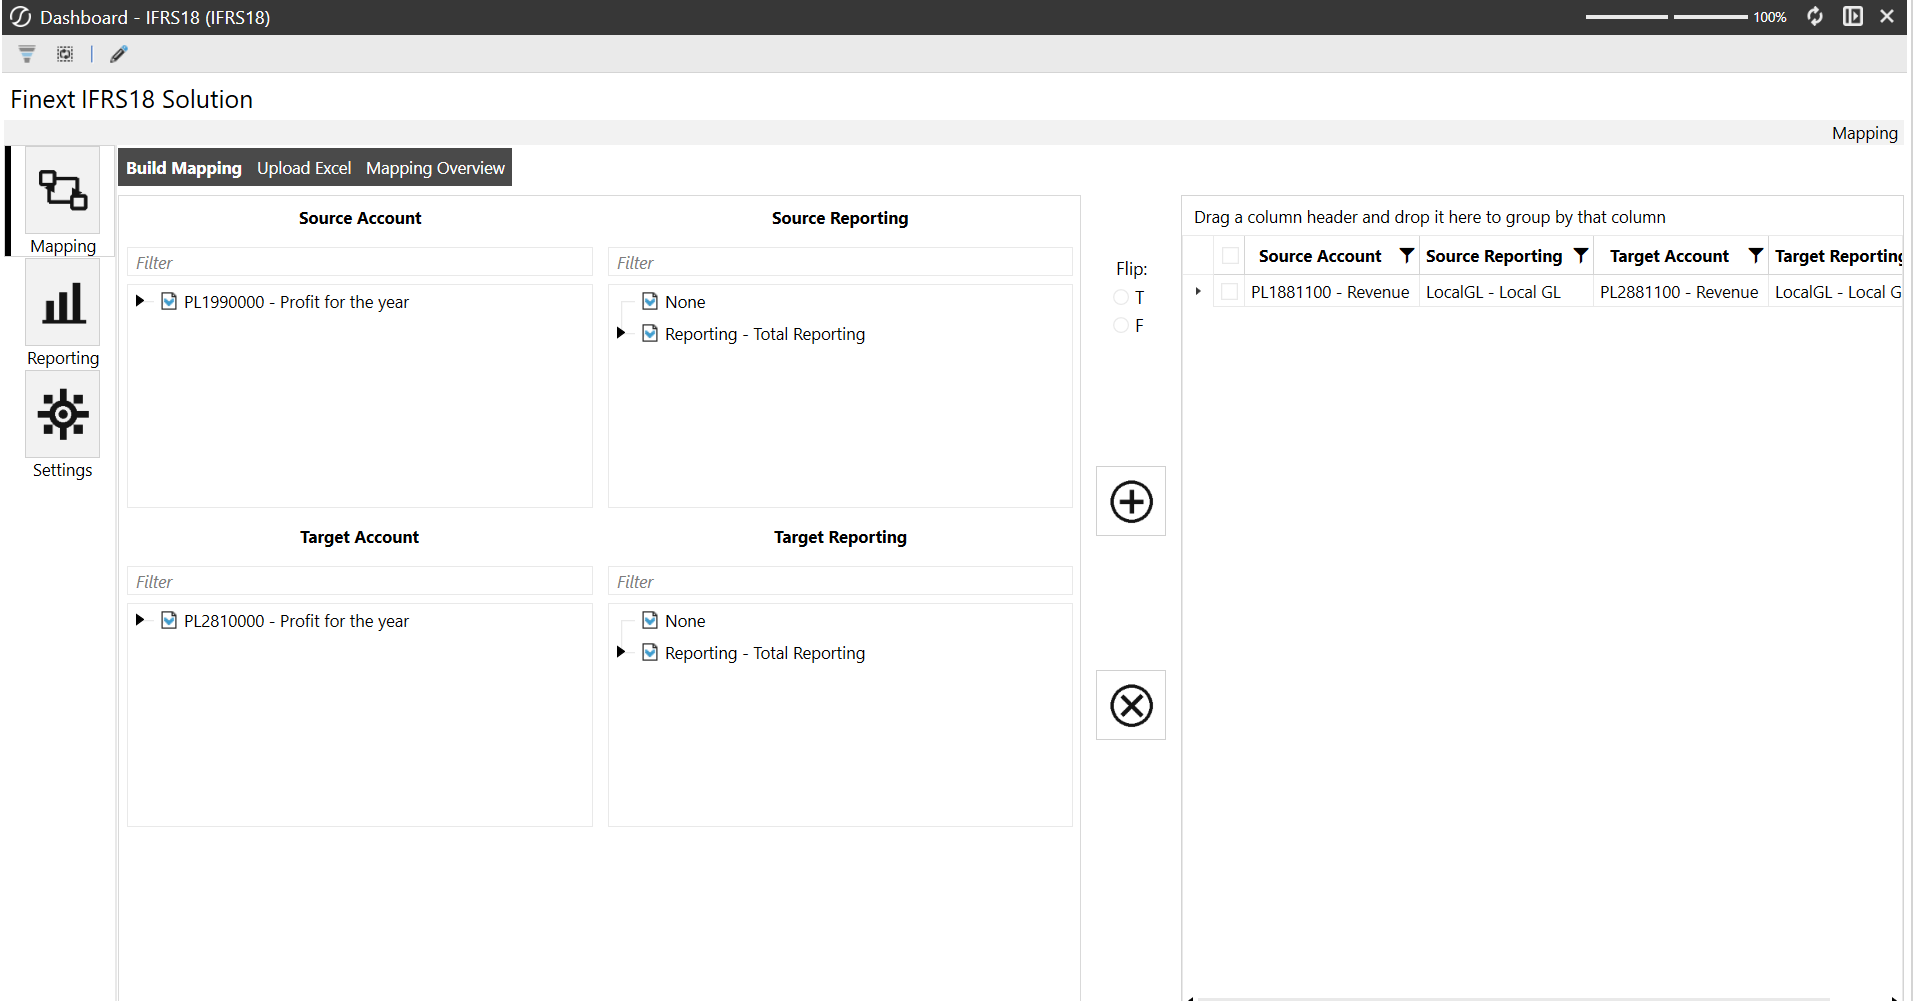
Wanneer historische gegevens in de IFRS 18-structuur moeten worden weergegeven, moet u de relevante bronrekeningen en rapportage-eenheden toewijzen aan hun IFRS 18-doelrekeningen. je biedt de mogelijkheid om deze toewijzing rechtstreeks in het dashboard bij te werken of via Excel te uploaden, waardoor deze overzichtelijker en gemakkelijker te beheren is dan logica die verspreid is over meerdere formules of rapporten.
Stap 3: Berekenen, afstemmen en valideren.
Zodra de toewijzing is goedgekeurd, wordt via de berekening de parallelle IFRS 18-weergave gegenereerd zonder dat de historische bron jouw gegevens opnieuw hoeven te worden geladen. Op het rapportagescherm kunnen vervolgens het IAS 1-resultaat, de IFRS 18-aanpassingen en de daaruit voortvloeiende IFRS 18-weergave naast elkaar worden weergegeven.
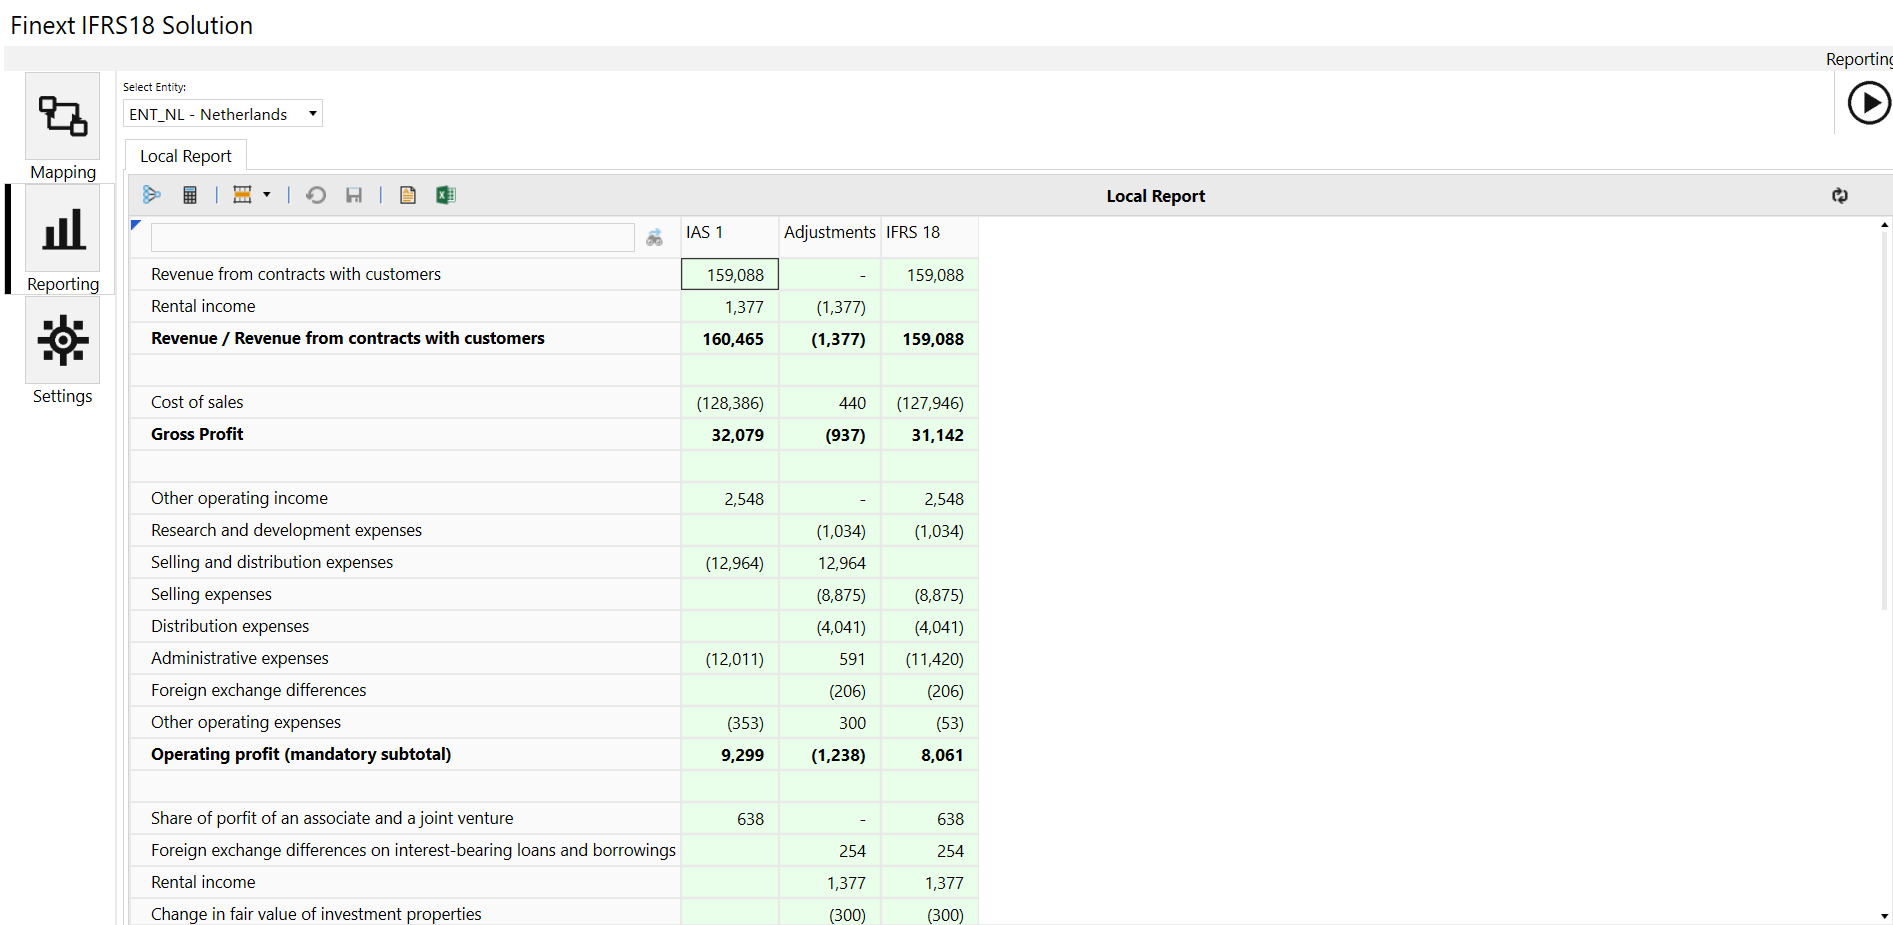
Die zij-aan-zij-weergave is van belang. Hierdoor kan het financiële team van jouw niet-toegewezen posten opsporen, herclassificaties toelichten en laten zien hoe dezelfde onderliggende gegevens worden gepresenteerd volgens IAS 1 en IFRS 18. Het resultaat is een gebruiksvriendelijk proces waarbij de overgangstabel en berekeningen op één centrale plek worden bijgehouden.
Bij IFRS 18 gaat het niet om het opzetten van nog een rapport in OneStream. Het gaat erom een rapportageproces te creëren dat gecontroleerd, herhaalbaar en begrijpelijk is, nog voordat de eerste IFRS 18-rapportagecyclus v jouw n begint.
