IFRS 18 ist kein Entwurf mehr. Der Standard ist beschlossen und wird die Darstellung und Erläuterung der Finanzperformance in Unternehmen verändern. Das verbindliche Inkrafttreten ist zwar der 1. Januar 2027, aber die Auswirkungen auf Reporting, Governance und Entscheidungsfindung setzen viel früher ein.
Die überarbeitete Struktur der Gewinn- und Verlustrechnung soll die Performance klarer, vergleichbarer und transparenter machen. Dieser Anspruch ist eindeutig. Um ihn zu erfüllen, müssen Unternehmen bewusst entscheiden, wie Ergebnisse klassifiziert und erläutert werden und wie diese Entscheidungen in Prozesse und Systeme integriert sind.
Unternehmen, die frühzeitig handeln, vermeiden Last-Minute-Korrekturen und unnötige Komplexität. Bei IFRS 18 geht es nicht nur darum, eine neue Anforderung zu erfüllen. Es geht darum, die Kontrolle darüber zu behalten, wie die Finanzperformance kommuniziert wird.
IFRS 18 erzwingt Klarheit vor Compliance
IFRS 18 verändert die Darstellung der Finanzperformance. Nicht durch zusätzliche Regeln, sondern indem von Unternehmen verlangt wird, die Funktionsweise ihres Geschäfts klar zu erklären.
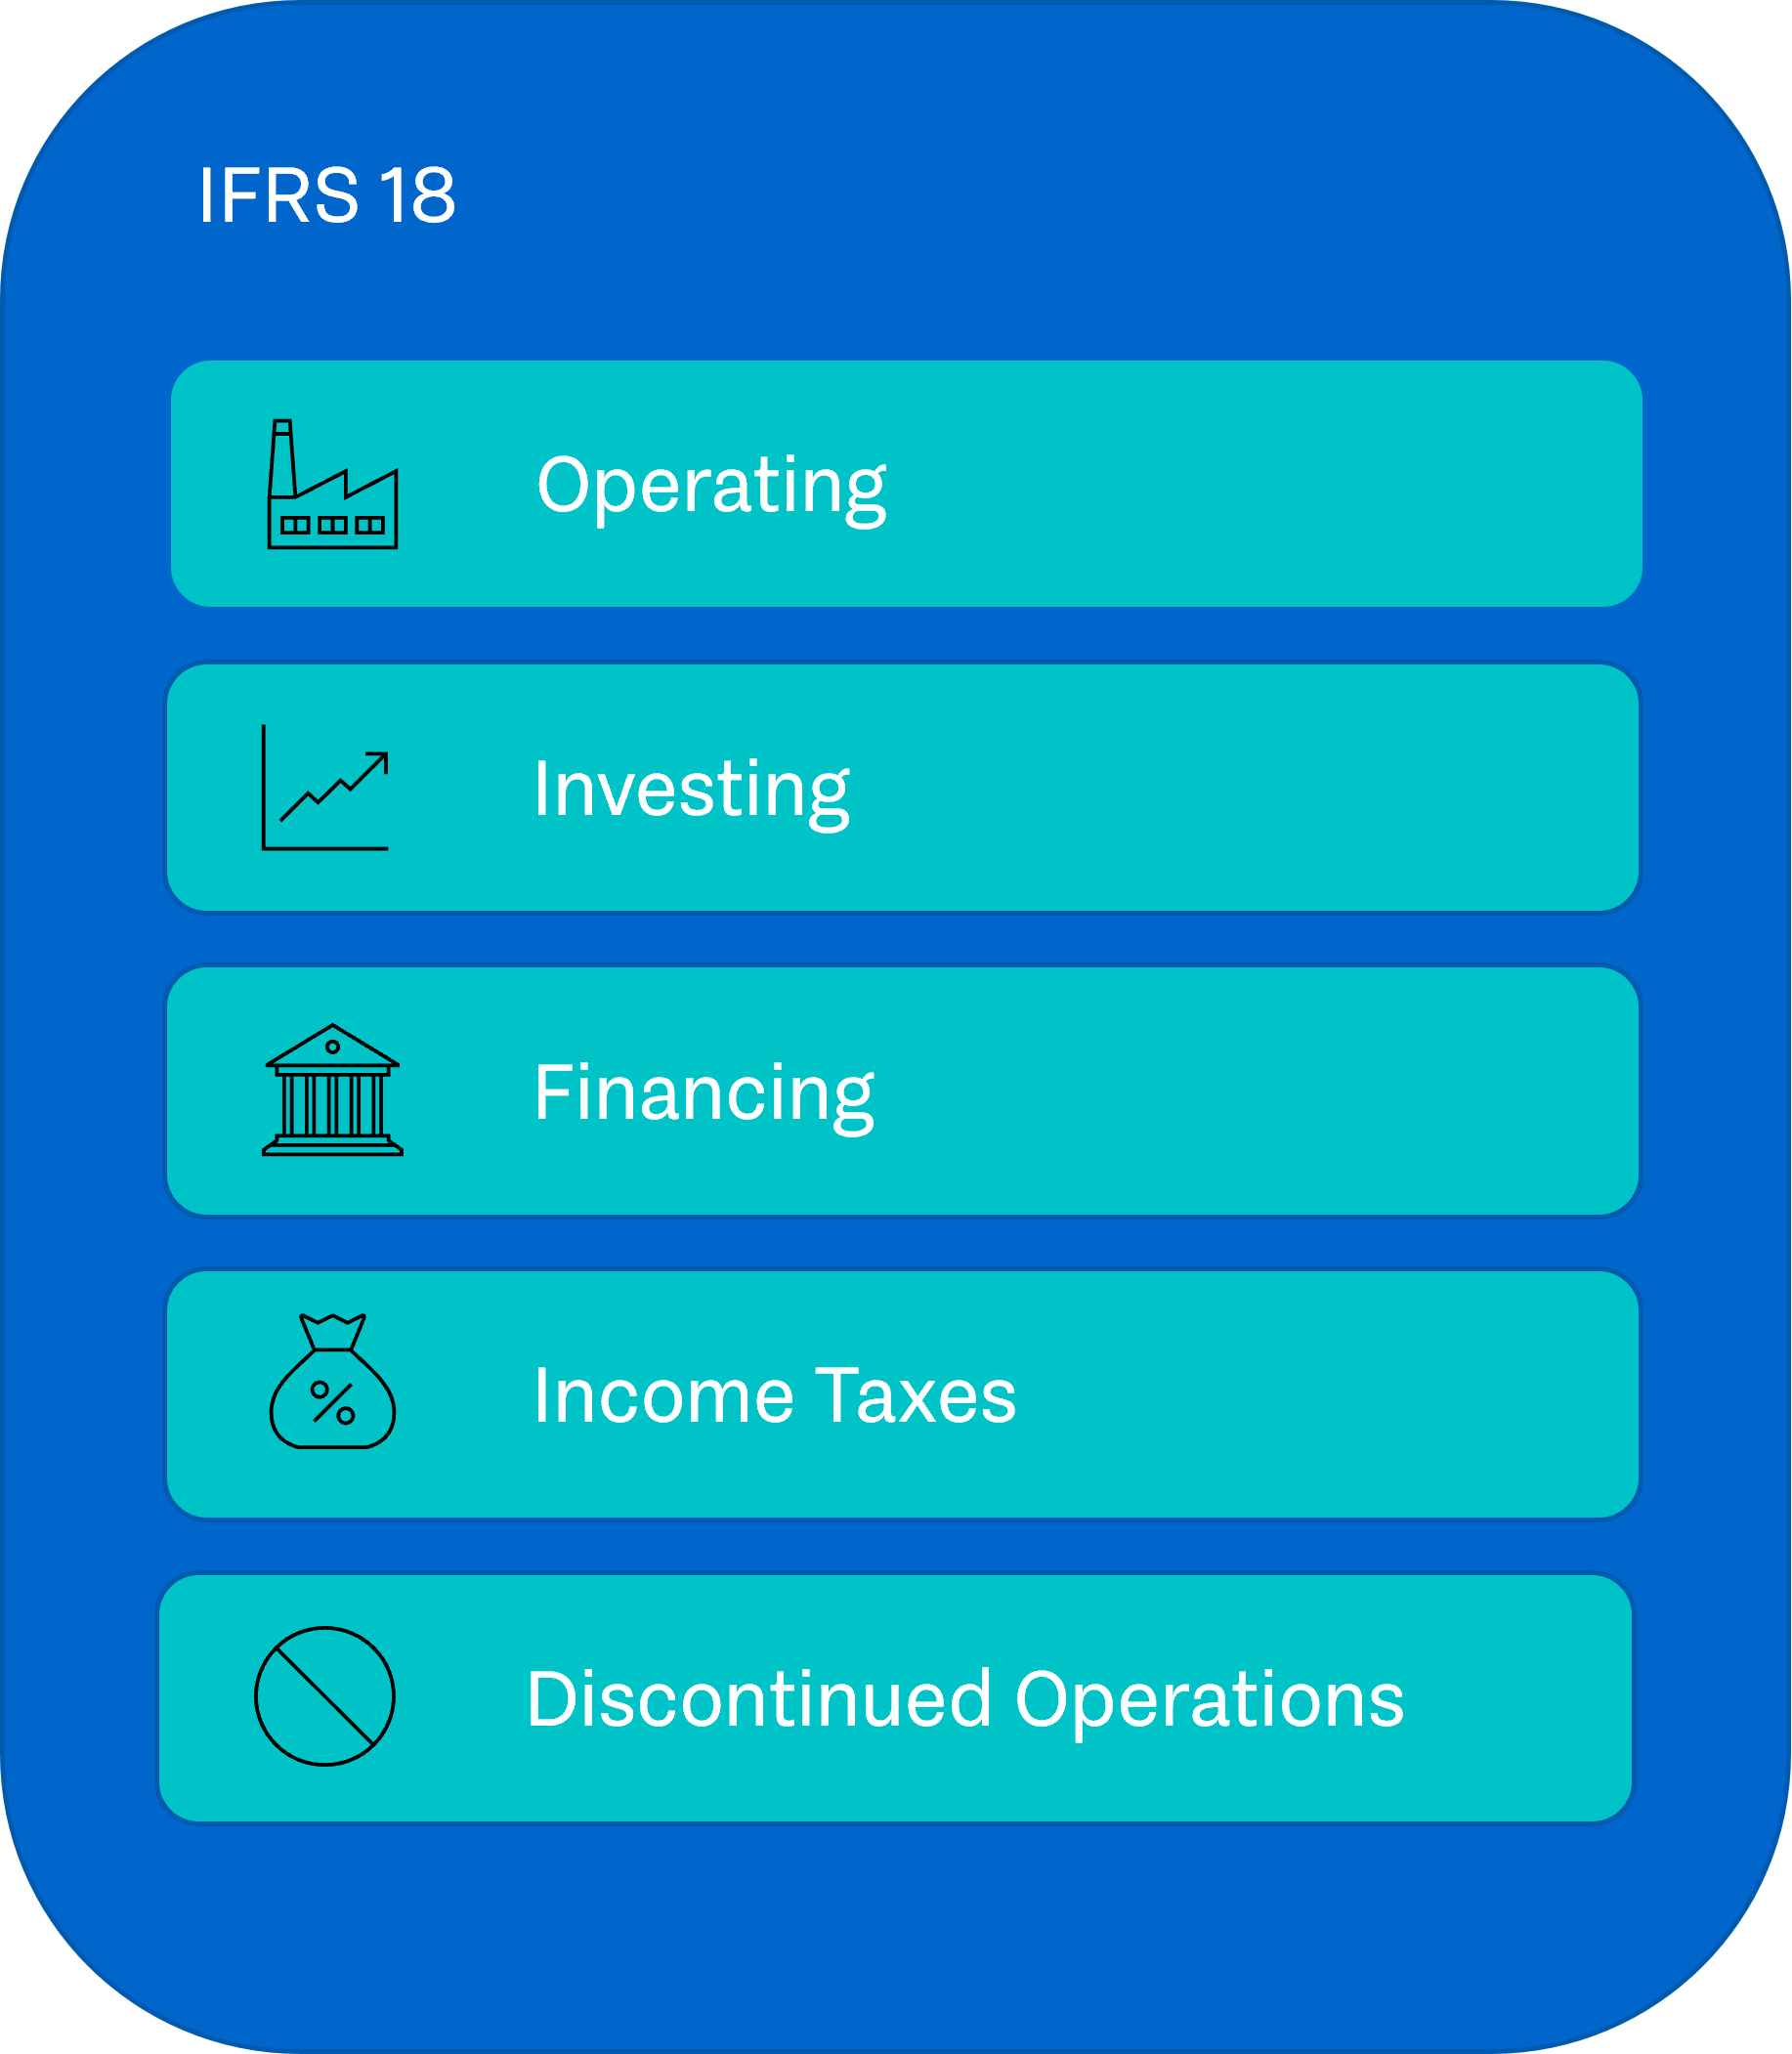
Ab 2027 müssen Erträge und Aufwendungen in fünf verbindlichen Kategorien ausgewiesen werden:
- Operating
- Investing
- Financing
- Ertragsteuern
- Nicht fortgeführte Geschäftsbereiche
Auf den ersten Blick wirkt dies wie eine Aktualisierung des Reportingformats. In der Realität fordert IFRS 18 Unternehmen heraus, die Strukturierung, Governance und Erläuterung ihrer Performance zu überdenken. Dies betrifft Ihr Reportingmodell, Ihre Daten, Ihre Systeme und die Art und Weise, wie das Management über Ergebnisse spricht.
Dadurch ist IFRS 18 weniger eine Frage der Bilanzierungsmechanik als vielmehr des Designs.
Warum IFRS 18 nicht mit isolierten Lösungen gelöst werden kann
Viele Finance-Teams beginnen instinktiv mit dem Endprodukt: dem neuen Layout der GuV. Dieser Ansatz funktioniert selten.
IFRS 18 führt verbindliche Zwischensummen, strengere Klassifizierungsregeln und formale Anforderungen an vom Management definierte Leistungsindikatoren ein. Diese Elemente sind eng miteinander verknüpft. Eine Entscheidung in einem Bereich wirkt sich unmittelbar auf einen anderen aus.
Zum Beispiel:
- Darstellungsentscheidungen bestimmen, wie Ergebnisse klassifiziert werden müssen
- Die Klassifizierung hängt davon ab, wie Konten und Daten strukturiert sind
- Datenstrukturen bestimmen, ob Reporting und MPM-Angaben reproduzierbar und prüfbar sind
Die getrennte Betrachtung dieser Themen führt zu Workarounds, manuellen Korrekturen und späten Diskussionen mit Wirtschaftsprüfern. IFRS 18 erfordert einen zusammenhängenden Ansatz und keine Reihe von Notlösungen.
Darum ist ein klarer, schrittweiser Aufbau wichtig, bei dem die Rollen zwischen buchhalterischer Beurteilung und Berichterstellung klar verteilt sind.
Ein strukturierter Ansatz für IFRS 18
Unternehmen, die die Kontrolle behalten, gehen IFRS 18 als eine Abfolge bewusster Entscheidungen an. Jeder Schritt baut auf dem vorherigen auf und beseitigt Unklarheiten, bevor sie zu einem Reporting-Problem werden.
Einige dieser Schritte basieren in erster Linie auf der Auslegung der Bilanzierungsregeln. Andere liegen fest im Bereich von Reporting, Daten und Systemen. Beides ist erforderlich, um IFRS 18 in der Praxis umzusetzen.
Im Folgenden finden Sie einen praktischen Weg, um diesen Prozess zu strukturieren.
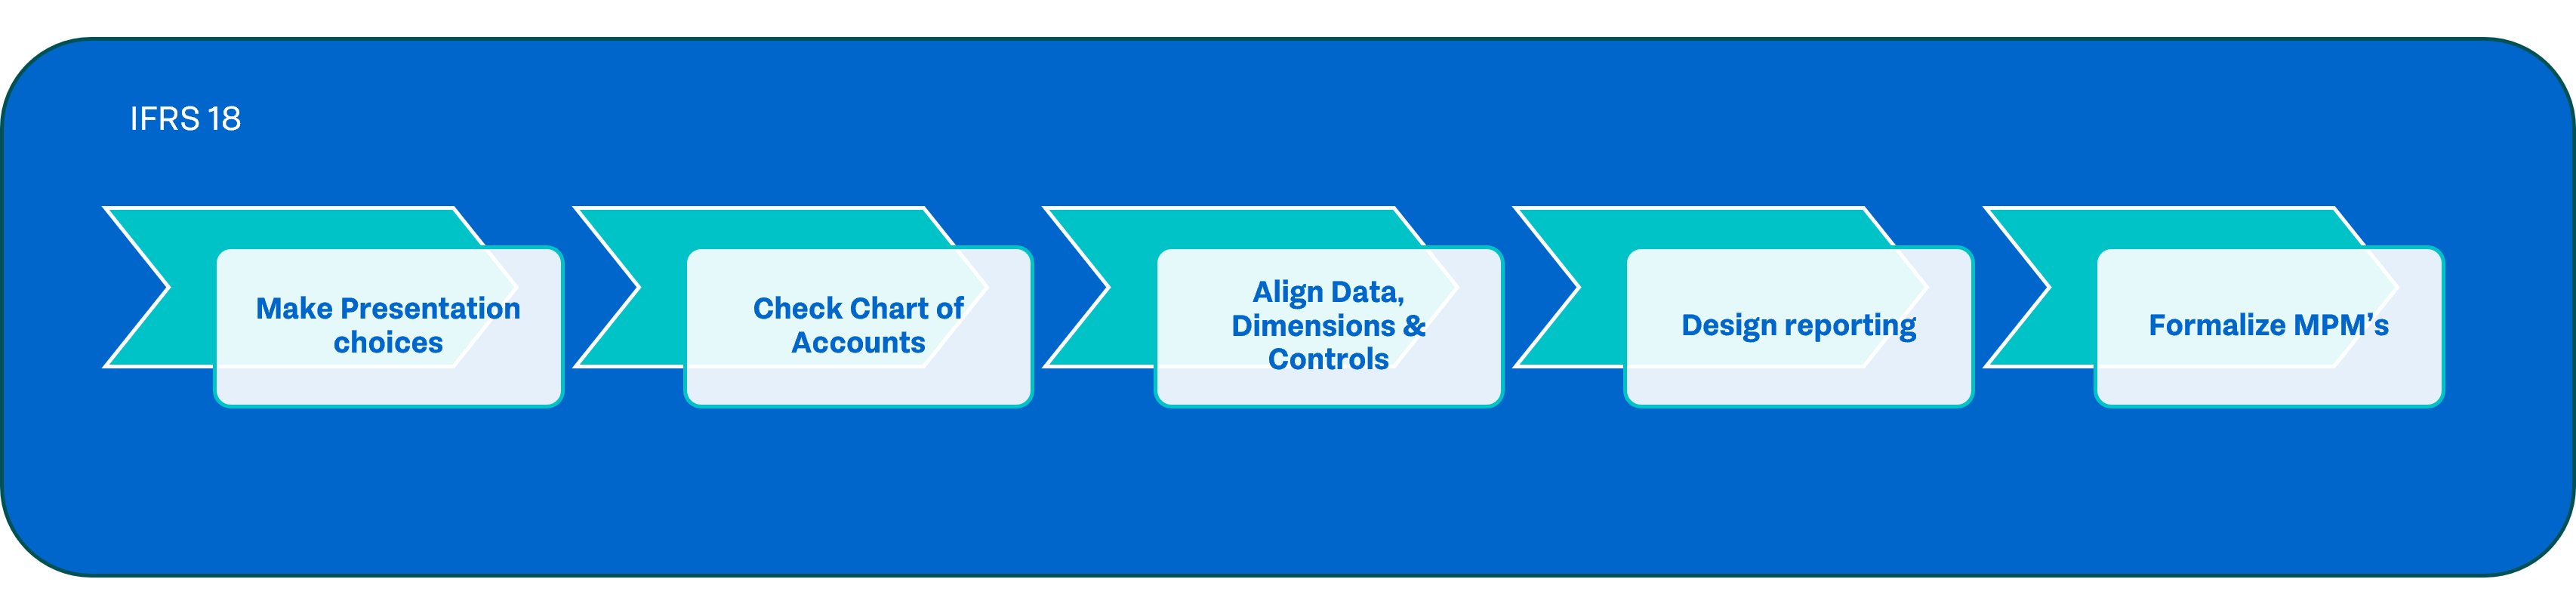
1. Treffen Sie bewusste Entscheidungen zur Darstellung
IFRS 18 reduziert die Flexibilität, schränkt das Ermessen jedoch nicht ein. Es verlangt von Unternehmen, ihre Logik klar zu definieren.
Wichtige Fragen hierbei sind:
- Was fällt in Ihrem Geschäftsmodell unter die operative Tätigkeit?
- Welche Aktivitäten treiben die tägliche Performance wirklich an?
- Was gehört zum Investitionsbereich wie assoziierte Unternehmen, Joint Ventures oder Ergebnisse aus Verkäufen?
- Was gilt als Finanzierungstätigkeit, einschließlich Zinsen, Derivaten und Finanzierungsgebühren?
- Wie behandeln Sie Fremdwährungen? Ist das operativ, finanziell oder investitionsbezogen?
Diese Entscheidungen bestimmen direkt die vorgeschriebenen Zwischensummen wie:
- Operatives Ergebnis
- Ergebnis vor Finanzierung und Ertragsteuern
Optionale Zwischensummen wie das Bruttoergebnis sind zulässig, jedoch nur, wenn sie konsistent und gut erklärt sind. Diese Entscheidungen werden in der Regel gemeinsam mit Ihrem Wirtschaftsprüfer getroffen, da sie stark von der IFRS-Auslegung und den Prüfungsvorgaben abhängen.
2. Prüfen Sie, ob Ihr Kontenplan die Anforderungen erfüllt
Sobald die Darstellungslogik klar ist, schließt sich die nächste Frage nahtlos an: Kann Ihr Kontenplan diese Entscheidungen überhaupt abbilden?
Jede Buchung in der GuV muss klar einer IFRS 18-Kategorie zugeordnet werden können. In der Praxis nutzen viele Unternehmen noch Sammelkonten wie:
- Kombinierte Finanzerträge und Finanzaufwendungen
- Nettowerte aus Fremdwährungsergebnissen
- Sonstige Sammelkonten für Erträge und Aufwendungen
- Assoziierte Unternehmen und Joint Ventures im Finanzergebnis
IFRS 18 deckt diese Strukturen auf. Die Entscheidung, was geändert werden muss und was aus IFRS-Sicht akzeptabel ist, ist wiederum eng mit der bilanzueller Beurteilung und den Prüfungsanforderungen verknüpft.
Eine klare Trennung ist oft auch erforderlich für:
- Darlehenszinsen im Vergleich zu Leasingzinsen
- Finanzierungskosten gegenüber Zinsaufwendungen
- Rabattabwicklung oder Nettozinsen auf Rückstellungen
- Kapitalerträge
Diese Unterscheidungen sind struktureller Natur und werden bei Audits genau geprüft.
3. Bringen Sie Daten, Dimensionen und Kontrollen in Einklang
Sobald die Buchhaltungslogik definiert ist, verschiebt sich die Herausforderung. Die Frage lautet nicht mehr, wie die Regeln lauten, sondern ob Ihre Daten und Systeme diese konsequent anwenden können.
Typische Fragen in dieser Phase sind:
- Verfügen wir über Dimensionen oder Felder, um gegebenenfalls Berichte zu „Natur versus Funktion“ zu unterstützen?
- Sind wiederkehrende Journalbuchungen erforderlich, um Posten für die Darstellung nach IFRS 18 neu zu klassifizieren?
- Kann unser Konsolidierungssystem während der Umstellung zwei Hierarchien unterstützen, die aktuelle Sichtweise und die Sichtweise nach IFRS 18?
Kontrollen werden immer wichtiger. Validierungen wie „keine nicht zugeordneten Konten“ oder „keine Finanzerträge im operativen Bereich“ tragen dazu bei, Unstimmigkeiten zu vermeiden, bevor sie in die externe Berichterstattung gelangen.
Hier wird IFRS 18 eher zu einem Thema der Datenverwaltung und Berichterstattung als zu einem Thema der Rechnungslegung.
4. Gestalten Sie ein konsistentes und wiederholbares Reporting
Wenn Präsentationslogik, Konten und Daten aufeinander abgestimmt sind, wird die Berichterstattung zum natürlichen Ergebnis und nicht zum Ausgangspunkt.
Organisationen müssen in der Lage sein, Folgendes zu produzieren:
- Die neue Gewinn- und Verlustrechnung mit Kategorien und obligatorischen Zwischensummen
- Vergleichszahlen
- Einheitliche Etiketten und Bestellungen
IFRS 18 erhöht auch die Sichtbarkeit bestimmter Posten. Aufschlüsselungen, die zuvor weniger auffällig waren, können nun allein aufgrund ihrer Position in der Bilanz Aufmerksamkeit erregen.
Die Gestaltung einer wiederholbaren, kontrollierbaren und revisionsfähigen Berichterstattung ist fester Bestandteil des Berichtswesens und der Systemdomäne.
5. Formalisieren Sie Management Performance Measures
Viele Unternehmen verwenden bereinigte Kennzahlen wie das bereinigte EBITDA oder das zugrunde liegende EBIT, um ihre Leistung zu erläutern. IFRS 18 hebt diese Kennzahlen nicht auf, sondern formalisiert sie.
Wenn angepasste Kennzahlen extern veröffentlicht werden, gelten sie wahrscheinlich als Management Performance Measures (MPMs). Dies erfordert:
- Eine klare und stabile Definition
- Eine Überleitung zu den IFRS-Gesamtbeträgen
- Konsistente Kennzeichnung von Anpassungen
Während die Definition häufig mit Wirtschaftsprüfern abgestimmt wird, hängt die Möglichkeit, diese Angaben strukturiert und automatisiert zu erstellen, davon ab, wie die Berichterstattung und die Daten eingerichtet sind.
Manuelle Tabellenkalkulationen werden schnell zu einem Risiko. Die Automatisierung von MPM-Offenlegungen aus dem Hauptbuch mit klaren Zuständigkeiten und Governance sorgt für Effizienz und Vertrauen.
Von der Regulierung zur Steuerung
IFRS 18 ist kein Schritt, den Sie am Ende des Reporting-Prozesses einfach hinzufügen. Der Standard verlangt von Organisationen, ihr Reporting-Modell bewusst zu gestalten, von Buchhaltungsentscheidungen bis hin zu Daten, Systemen und Kontrollen.
Wirtschaftsprüfer spielen eine Schlüsselrolle bei der Definition von Regeln und Auslegungen. Die eigentliche Herausforderung besteht jedoch darin, diese Entscheidungen konsistent im Reporting umzusetzen.
Bei Finext konzentrieren wir uns auf dieses Reporting und das Datenfundament. Wir helfen Unternehmen dabei, IFRS 18-Entscheidungen in Strukturen zu übersetzen, die steuerbar, reproduzierbar und zukunftssicher sind.
Bei IFRS 18 geht es nicht darum, mehr Reporting zu betreiben.
Es geht darum, ein Reporting aufzubauen, das Sinn ergibt.
