IFRS 18 is niet langer een voorstel. De standaard is vastgesteld en zal de manier waarop organisaties hun financiële prestaties presenteren en toelichten veranderen. Hoewel de verplichte ingangsdatum 1 januari 2027 is, zal de impact op de verslaglegging, de governance en de besluitvorming al veel eerder merkbaar zijn.
De herziene P&L-structuur van streeft ernaar om performance helderder, beter vergelijkbaar en transparanter te maken. Die ambitie is helder. Om dit waar te maken, moeten organisaties bewuste keuzes maken over hoe resultaten worden geclassificeerd, hoe performance wordt verklaard en hoe die keuzes worden verankerd in processen en systemen.
Organisaties die vroeg handelen, voorkomen last-minute oplossingen en onnodige complexiteit achteraf. IFRS 18 gaat niet alleen over het voldoen aan een nieuwe vereiste. Het gaat over de leiding nemen in hoe financiële prestaties worden gecommuniceerd.
IFRS 18 dwingt tot helderheid vóór compliance
IFRS 18 verandert de manier waarop financiële preformance wordt gepresenteerd. Niet door meer regels toe te voegen, maar door organisaties te verplichten duidelijk uit te leggen hoe hun bedrijf werkt.
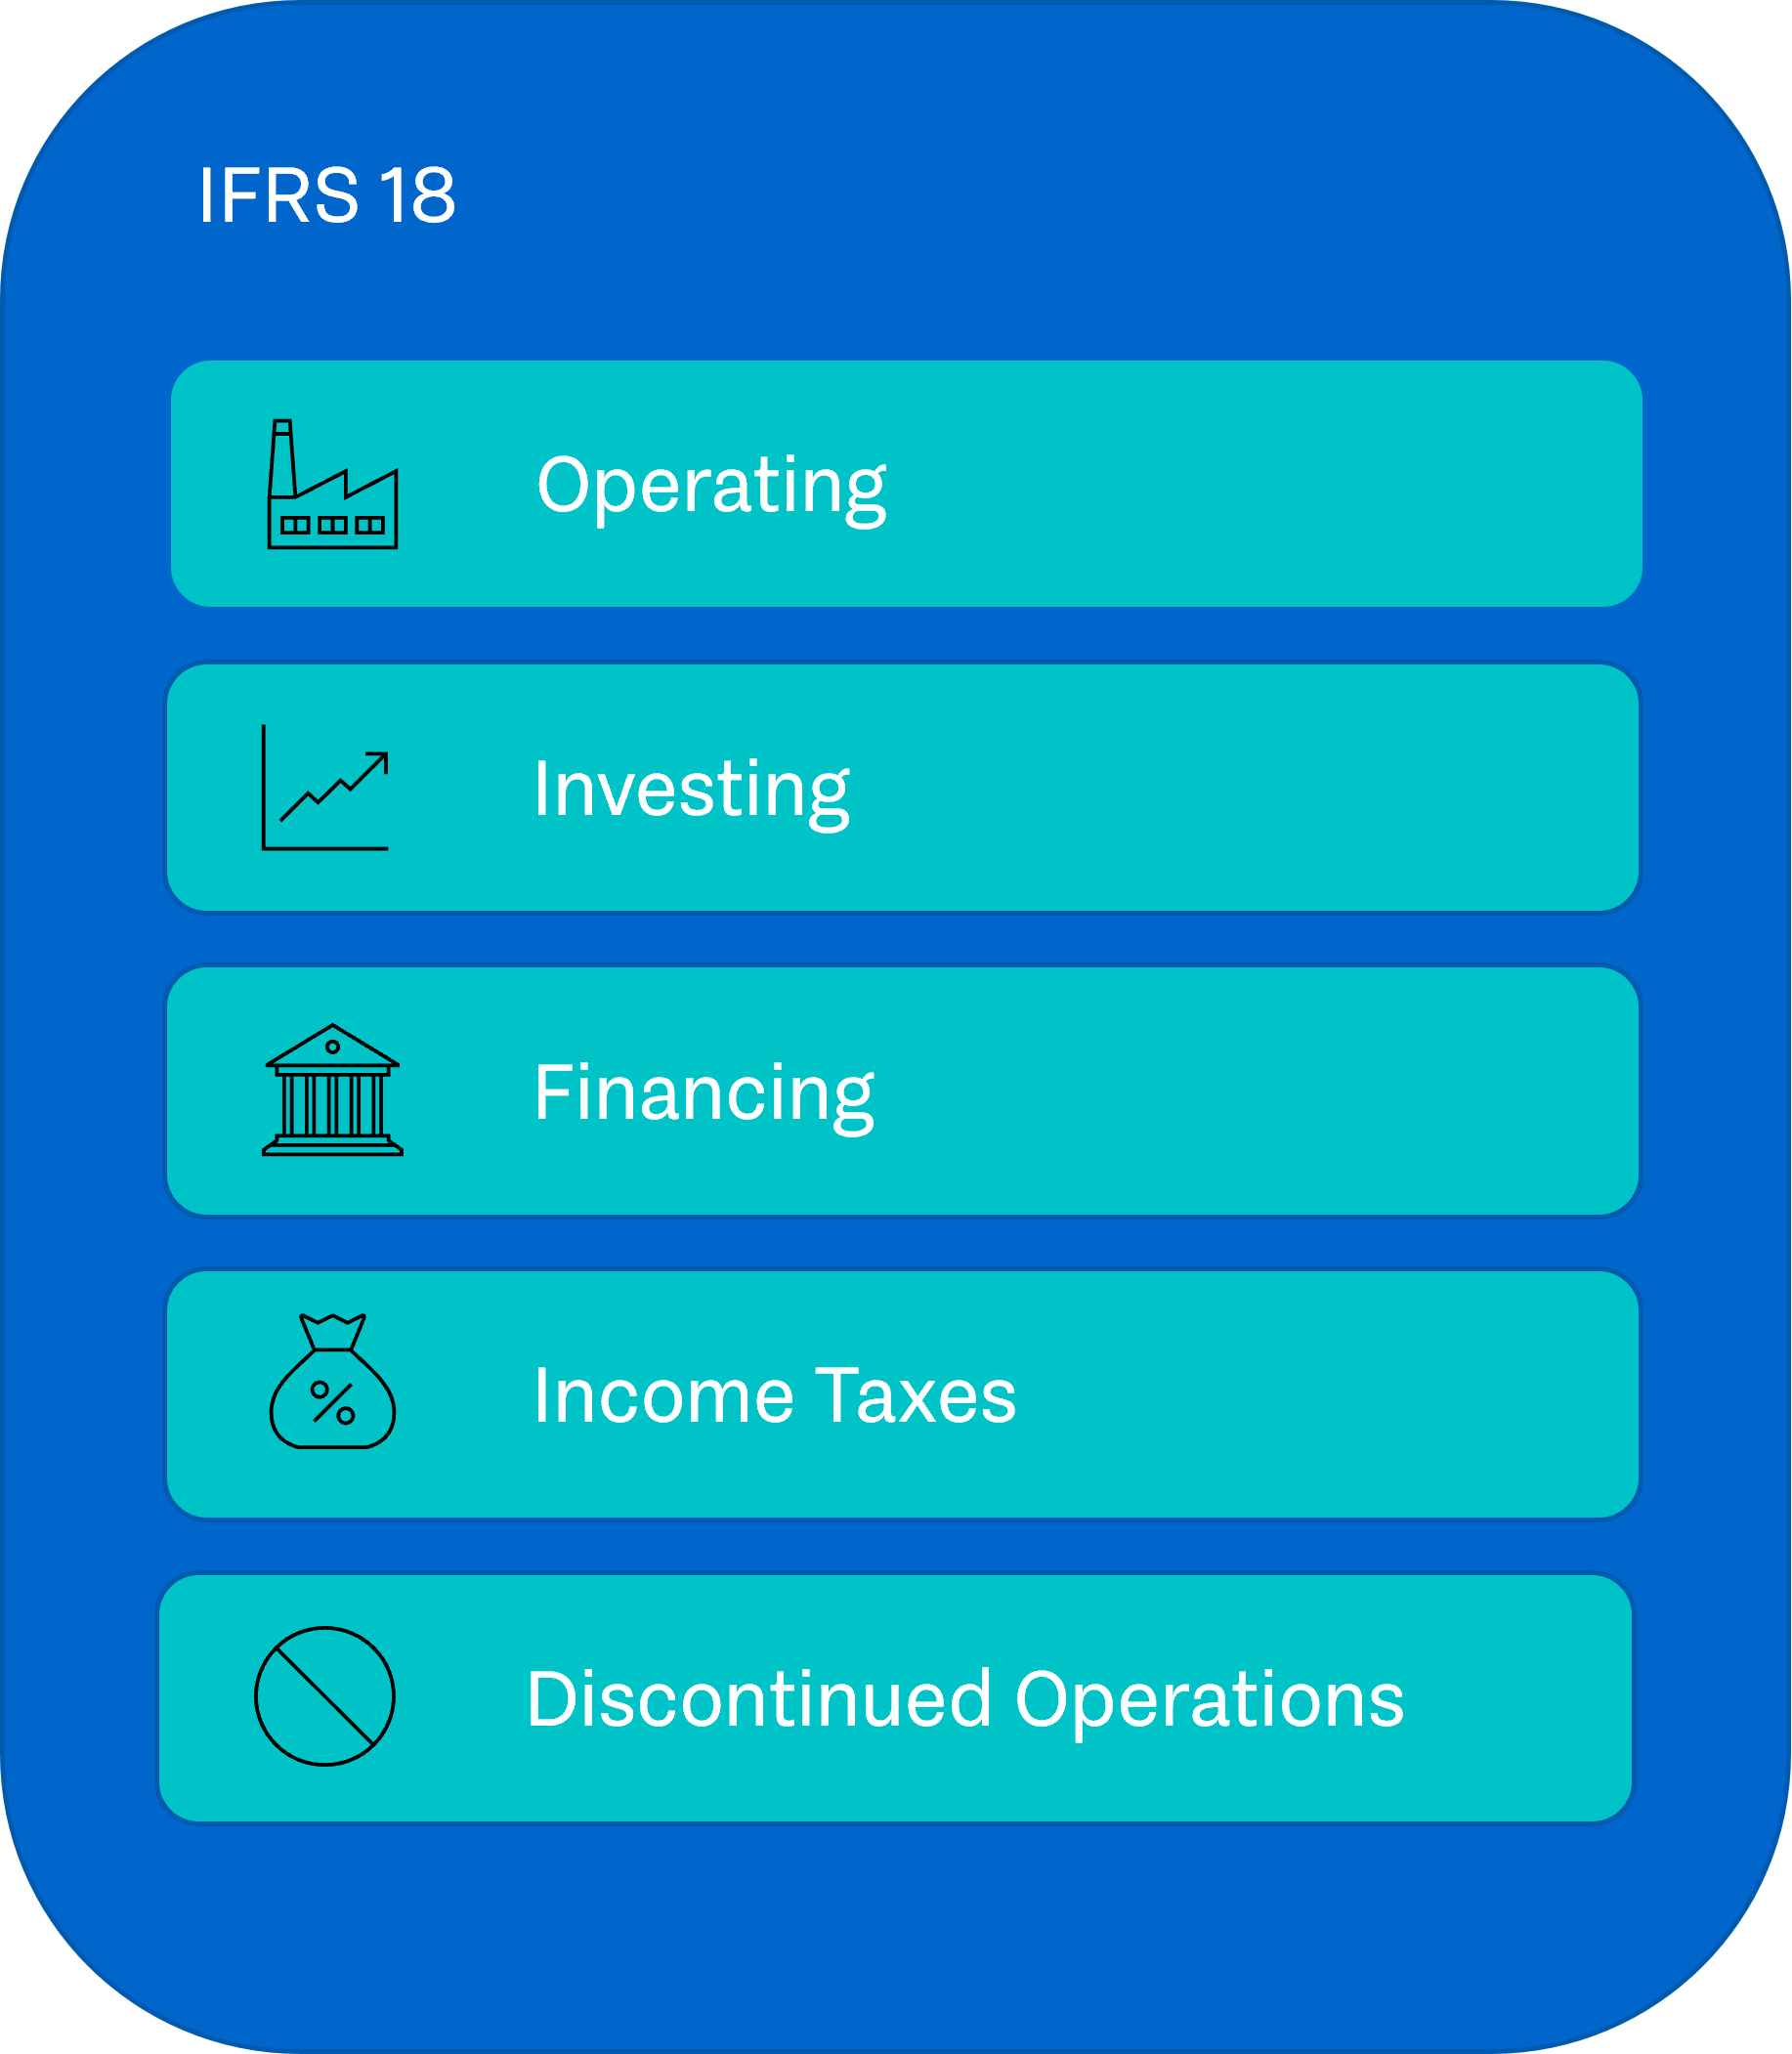
Vanaf 2027 moeten baten en lasten worden gepresenteerd in vijf verplichte categorieën:
- Operationeel
- Investeringen
- Financiering
- Income tax
- Gestaakte activiteiten
Op het eerste gezicht lijkt dit een update van het rapportageformaat. In werkelijkheid daagt IFRS 18 organisaties uit om opnieuw na te denken over hoe prestaties worden gestructureerd, beheerd en uitgelegd. Het raakt jouw rapportagemodel , de data, jouw systemen en de manier waarop het management over resultaten communiceert.
Dat maakt IFRS 18 minder een kwestie van accounting mechanica en meer een kwestie van ontwerp.
Waarom IFRS 18 niet is op te lossen met losse aanpassingen
Veel financeteams beginnen instinctief bij het eindproduct: de nieuwe P&L-layout. Die aanpak werkt zelden.
IFRS 18 introduceert verplichte subtotalen, strengere classificatieregels en formele vereisten voor door het management gedefinieerde performance . Deze elementen zijn nauw met elkaar verbonden. Een beslissing op één gebied heeft onmiddellijk gevolgen voor een ander gebied.
Bijvoorbeeld:
- Presentatiekeuzes bepalen hoe resultaten moeten worden geclassificeerd
- De classificatie hangt af van hoe accounts en data zijn gestructureerd.
- Datastructuren bepalen of rapportages en MPM disclosures reproduceerbaar en controleerbaar zijn.
Als je deze onderwerpen apart behandelt, krijg je te maken met tijdelijke oplossingen, handmatige correcties en discussies met auditors in een laat stadium. IFRS 18 vraagt om een samenhangende aanpak, niet om een reeks losse oplossingen.
Daarom is een heldere, stapsgewijze opzet belangrijk, met duidelijke rollen tussen accounting judgment en reporting execution.
Een gestructureerde aanpak voor IFRS 18
Organisaties die in control blijven, benaderen IFRS 18 als een reeks weloverwogen beslissingen. Elke stap bouwt voort op de vorige en haalt onduidelijkheid weg voordat het een rapportageprobleem wordt.
Sommige van deze stappen worden voornamelijk ingegeven door accounting interpretaties. Anderen vallen duidelijk onder het domein van rapportage, gegevens en systemen. Beiden zijn nodig om IFRS 18 in de praktijk te laten werken.
Hieronder volgt een praktische manier om die aanpak te structureren.
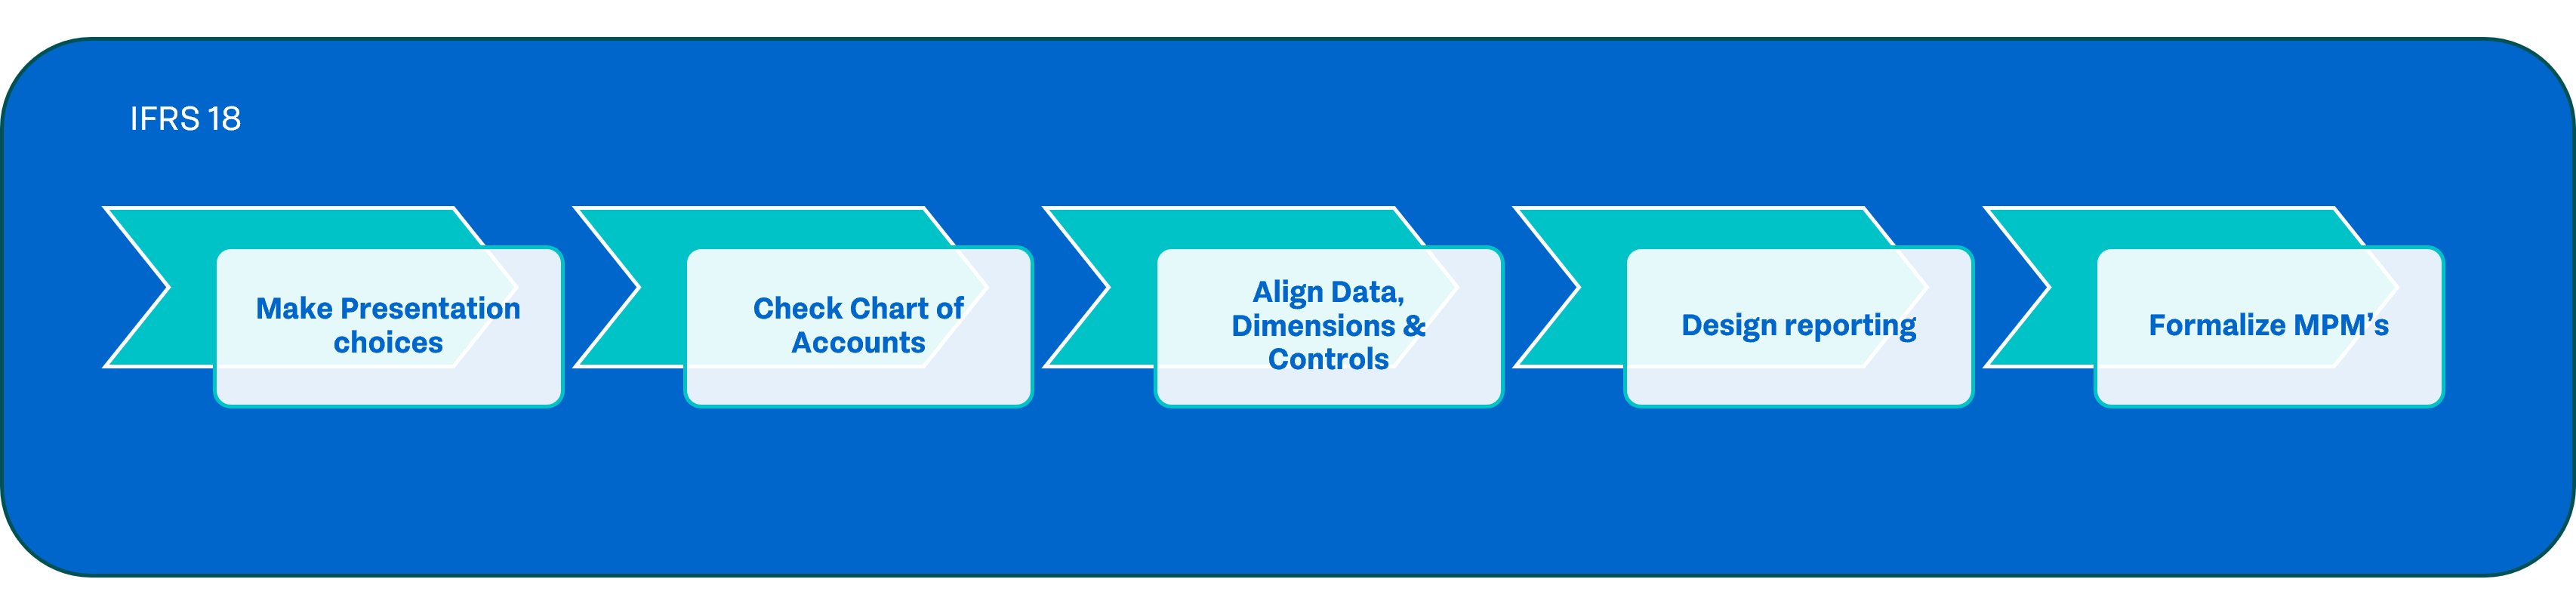
1. Maak jouw presentatiekeuzes expliciet
IFRS 18 vermindert de flexibiliteit, maar heft oordeelsvorming niet op. Het vereist dat organisaties hun logica helder definiëren.
Belangrijke vragen zijn:
- Wat is 'Operating' binnen jouw business model ?
- Welke activiteiten zijn echt bepalend voor performance dagelijkse performance?
- Wat hoort bij Investeren, zoals geassocieerde deelnemingen, joint ventures of resultaten van desinvesteringen?
- Wat kwalificeert als Financing, inclusief rente, derivaten en financieringskosten?
- Hoe ga je om met FX? Is het operationeel, financieel of investeringsgerelateerd?
Deze keuzes bepalen direct verplichte subtotalen zoals:
- Operating profit
- Profit before financing and income tax
Optionele subtotalen, zoals Gross profit, zijn toegestaan, maar alleen als ze consistent en goed toegelicht zijn. Deze beslissingen worden doorgaans samen met je accountant genomen, omdat ze zedig leunen op IFRS-interpretatie en audit alignment.
2. Controleer of jouw rekeningstelsel kan leveren
Zodra de presentatielogica duidelijk is, volgt de volgende vraag vanzelf: kan jouw chart of accounts deze keuzes daadwerkelijk ondersteunen?
Elke P&L-boeking moet helder mappen naar één IFRS 18-categorie. In de praktijk gebruiken veel organisaties nog gemengde bakken, zoals:
- Combined finance income and expense
- Netto FX results
- Verzamelrekeningen voor overige baten en lasten
- Geassocieerde deelnemingen en joint ventures opgenomen in het financieel resultaat
IFRS 18 brengt deze structuren aan het licht. Bepalen wat er moet veranderen en wat acceptabel is vanuit IFRS-perspectief hangt nauw samen met accounting judgment en auditvereisten.
Een duidelijke scheiding is vaak ook nodig voor:
- Rente op leningen versus lease
- Financieringskosten versus rentekosten
- Discontowijziging of netto rente op voorzieningen
- Beleggingsopbrengsten
Deze onderscheidingen zijn structureel en zullen tijdens audits kritisch worden bekeken.
3. Breng data, dimensions en controls op een lijn
Zodra de accounting logic is gedefinieerd, verschuift de uitdaging. De vraag is niet langer wat de regels zijn, maar of jouw data en systemen deze consistent kunnen toepassen.
Typische vragen in dit stadium zijn:
- Hebben we dimensies of velden om rapportage over nature versus function te ondersteunen waar dat relevant is?
- Zijn er recurrente journaalposten nodig om posten te hernoemen voor IFRS 18-presentatie?
- Kan ons consolidatiesysteem tijdens de overgang twee hiërarchieën ondersteunen, namelijk de huidige view en de view van IFRS 18?
Controls worden steeds belangrijker. Validaties zoals "geen niet-gemapte rekeningen" of "geen financieringsbaten in de operationele categorie" helpen inconsistenties te voorkomen voordat ze de externe reporting bereiken.
Hier wordt IFRS 18 een onderwerp van data governance and reporting, in plaats van een accounting onderwerp.
4. Ontwerp reporting die consistent en herhaalbaar is
Met presentatielogica, accounts en data op elkaar afgestemd, wordt rapportage het natuurlijke resultaat in plaats van het uitgangspunt.
Organisaties moeten het volgende kunnen opleveren:
- De nieuwe P&L met categorieën en verplichte subtotalen
- Vergelijkende cijfers
- Consistente labels en volgorde
IFRS 18 vergroot ook de zichtbaarheid van bepaalde posten. Uitsplitsingen die voorheen minder opvielen, trekken nu de aandacht simpelweg vanwege de plek waar ze in het overzicht staan.
Het ontwerpen van rapportages die herhaalbaar, controleerbaar en auditklaar zijn, maakt integraal deel uit van het domein van reporting en systemen.
5.Formaliseer Management Performance Measures (MPMs)
Veel organisaties gebruiken aangepaste maatstaven zoals Adjusted EBITDA of Underlying EBIT om performance te verklaren. IFRS 18 schaft deze maatstaven niet af, maar formaliseert ze wel.
Als aangepaste maatstaven extern worden gepubliceerd, komen ze waarschijnlijk in aanmerking als Management Performance Measures (MPM's). Hiervoor is het volgende vereist:
- Een duidelijke en stabiele definitie
- Een reconciliatie naar IFRS-totalen
- Consistente tagging van adjustments
Hoewel de definitie vaak wordt overeengekomen met accountants, hangt het vermogen om deze informatie op een gestructureerde en geautomatiseerde manier te verstrekken af van de manier waarop de rapportage en data zijn opgezet.
Handmatige spreadsheets vormen al snel een risico. Het automatiseren van MPM disclosures uit het grootboek, met duidelijke eigendom en governance, zorgt voor zowel efficiëntie als vertrouwen.
Van regelgeving naar control
IFRS 18 is niet iets dat je aan het einde van het reporting-proces nog even toevoegt. Het vraagt organisaties om hun rapportagemodel bewust in te richten, van accountingkeuzes tot data, systemen en controls.
Accountants spelen een sleutelrol bij het definiëren van de regels en interpretaties. De echte uitdaging zit hem echter in het consistent laten werken van die keuzes in de reporting.
Bij Finext richten we ons op die rapportage en datafundering. We helpen organisaties om IFRS 18-beslissingen te vertalen naar structuren die controleerbaar, herhaalbaar en toekomstbestendig zijn.
Bij IFRS 18 draait het niet om meer reporting.
Het draait om het bouwen van reporting die hout snijdt.
